Nội dung
Thị trường tuần qua
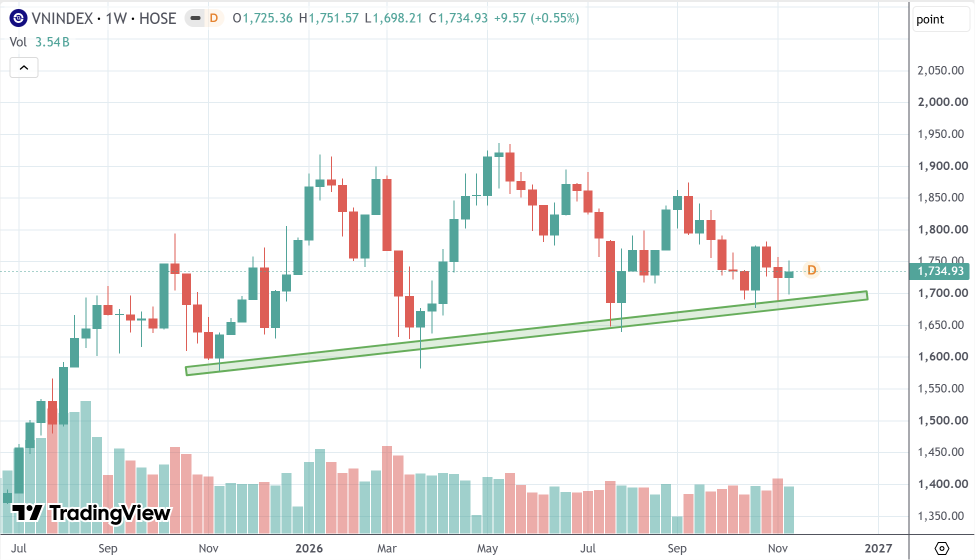
Tuần giao dịch 09/11–13/11/2026, thị trường chứng khoán Việt Nam ghi nhận diễn biến hồi phục nhưng thiếu sự đồng thuận của dòng tiền. VN-Index kết tuần tại 1.734,93 điểm, tăng 9,57 điểm (+0,55%) so với tuần trước, với 3 phiên tăng và 2 phiên giảm. Đáng chú ý, sau khi giảm 11,04 điểm trong phiên đầu tuần, chỉ số bật tăng mạnh 28,75 điểm (+1,68%) trong ngày 10/11, trước khi quay lại trạng thái giằng co trong ba phiên cuối tuần. Diễn biến này cho thấy lực cầu vẫn xuất hiện ở những thời điểm thị trường điều chỉnh, nhưng chưa đủ mạnh để hình thành một xu hướng tăng rõ ràng.
Thanh khoản là điểm đáng chú ý nhất trong tuần. Tổng giá trị khớp lệnh trên HOSE đạt khoảng 53.293 tỷ đồng, bình quân 10.700 tỷ đồng/phiên, giảm 24,6% so với tuần trước; khối lượng khớp lệnh bình quân đạt 521,1 triệu cổ phiếu/phiên. Độ rộng thị trường cũng chưa thực sự tích cực khi xét cả tuần, HOSE có 145 mã tăng, 188 mã giảm và 36 mã đứng giá. Đặc biệt, trong phiên 13/11, VN-Index gần như đi ngang nhưng số mã giảm lên tới 188, gần gấp đôi số mã tăng. Điều này phản ánh sự phân hóa đáng kể giữa diễn biến của chỉ số và mặt bằng cổ phiếu
Xét theo nhóm ngành, sản xuất và phân phối điện dẫn đầu đà tăng với mức tăng 4,08%, nổi bật là REE (+5,94%), POW (+5,67%) và PGV (+4,42%). Nhóm bất động sản tăng 2,66%, trong đó VIC tăng 3,62% và đóng góp 13,22 điểm cho VN-Index trong cả tuần. Nhóm ngân hàng tăng nhẹ 0,39%. Ở chiều ngược lại, nhóm điện tử và thiết bị điện, hóa chất và thực phẩm chịu áp lực điều chỉnh.
Về giao dịch nhà đầu tư nước ngoài, áp lực bán ròng vẫn hiện hữu. Trên HOSE, khối ngoại bán ròng khoảng 811,5 tỷ đồng, đánh dấu tuần bán ròng thứ tư liên tiếp; FPT là cổ phiếu chịu áp lực bán ròng lớn nhất trên HOSE với khoảng 892 tỷ đồng, trong khi POW dẫn đầu chiều mua ròng với 265 tỷ đồng.
Phân tích kỹ thuật
Nến tuần gần nhất là nến xanh có thân tương đối nhỏ, bóng dưới dài hơn thân nến. Giá thấp nhất trong tuần đạt 1.698,21 điểm nhưng đóng cửa tại 1.734,93 điểm, cho thấy lực cầu đã xuất hiện đáng kể khi chỉ số lùi về vùng hỗ trợ. Đây là tín hiệu tích cực về phản ứng của bên mua, nhưng chưa đủ để xác nhận đảo chiều tăng. Đáng chú ý, cụm nến những tuần gần đây thể hiện trạng thái giằng co, biên độ dao động thu hẹp và thiếu một phiên bứt phá đủ thuyết phục. Điều này phản ánh sự cân bằng tương đối giữa cung và cầu.
Trong các tuần tới, vùng 1.690 – 1.700 điểm sẽ là khu vực cần đặc biệt theo dõi. Nếu VN-Index tiếp tục bảo toàn vùng hỗ trợ này và xuất hiện nến tăng có thân lớn, thanh khoản cải thiện, khả năng hồi phục lên vùng 1.760 – 1.800 điểm sẽ được củng cố. Ngược lại, nếu xuyên thủng trendline với áp lực bán gia tăng, rủi ro mở rộng nhịp điều chỉnh về vùng 1.650 điểm cần được tính đến.
Các tài sản rủi ro bị bán tháo
Trong tuần giao dịch 09 – 13/11/2026, thị trường tài chính toàn cầu chứng kiến một làn sóng bán tháo trên diện rộng, phản ánh sự suy giảm khẩu vị rủi ro của nhà đầu tư. Thị trường chứng khoán Mỹ chịu áp lực đáng kể, đặc biệt là nhóm công nghệ và cổ phiếu liên quan đến trí tuệ nhân tạo (AI). Trong phiên 12/11, Nasdaq Composite giảm 3,37%, còn S&P 500 mất 2,67%, đánh dấu phiên giảm mạnh nhất kể từ tháng 4/2025 theo số liệu thị trường được công bố.
Áp lực bán tập trung rõ nét hơn ở nhóm tài sản nhạy cảm với kỳ vọng lãi suất và khẩu vị rủi ro. Bitcoin giảm gần 10% trong tuần, xuống quanh 68.300 USD; vàng cũng mất khoảng 4,65%, trong khi lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 2 năm tăng mạnh 37 điểm cơ bản, lên 4,88%, làm gia tăng sức ép lên các tài sản không sinh lãi. Đáng chú ý, dữ liệu không cho thấy một đợt bán tháo đồng loạt trên toàn bộ thị trường: S&P 500 vẫn tăng 2,51% trong tuần, Nikkei 225 tăng 6,46% và STOXX Europe 600 lập mức đóng cửa kỷ lục. Như vậy, diễn biến nổi bật thực chất là sự dịch chuyển khẩu vị rủi ro và phân hóa mạnh giữa các lớp tài sản, với áp lực đặc biệt lớn lên tiền mã hóa, vàng và một số cổ phiếu công nghệ. Đây là tín hiệu đáng chú ý về sự thay đổi trong kỳ vọng lãi suất, định giá tài sản và dòng vốn toàn cầu.
FED gần như chắc chắn sẽ tăng lãi suất
Triển vọng chính sách tiền tệ của Mỹ đang nghiêng mạnh về khả năng Fed tiếp tục tăng lãi suất trong cuộc họp ngày 8 – 9/12/2026. Theo khảo sát Reuters công bố ngày 10/11, toàn bộ 101 nhà kinh tế được khảo sát đều dự báo Fed sẽ tăng thêm 25 điểm cơ bản, đưa lãi suất điều hành lên vùng 4,00 – 4,25%. Trên thị trường hợp đồng tương lai, xác suất tăng lãi suất cũng đã lên khoảng 85 – 96%, tùy thời điểm và nguồn dữ liệu. Nguyên nhân chủ yếu đến từ áp lực lạm phát dai dẳng, chi phí năng lượng tăng do xung đột Trung Đông, tác động từ thuế quan thương mại và thị trường lao động Mỹ vẫn tương đối vững chắc. Đáng chú ý, Thống đốc Fed Christopher Waller cũng công khai ủng hộ tăng lãi suất trong tháng 12. Kỳ vọng chính sách tiền tệ thắt chặt đang tạo thêm áp lực lên lợi suất trái phiếu, đồng USD và định giá các tài sản rủi ro toàn cầu.
Ngân hàng nhà nước nối lại mua USD giao ngay
Ngân hàng Nhà nước (NHNN) chính thức nối lại hoạt động mua USD giao ngay từ các ngân hàng thương mại kể từ ngày 11/11/2026, với tỷ giá cố định 25.500 đồng/USD, thực hiện định kỳ hai phiên mỗi tuần vào thứ Hai và thứ Tư. Đối tượng tham gia là các tổ chức tín dụng có trạng thái ngoại tệ dương. Điểm đáng chú ý là nghiệp vụ này giúp NHNN mua USD và đưa VND trực tiếp vào hệ thống ngân hàng, không có nghĩa vụ thu hồi tiền đồng sau một thời hạn nhất định như nghiệp vụ hoán đổi ngoại tệ kỳ hạn 182 ngày trước đó. Với mỗi 1 tỷ USD mua vào, hệ thống ngân hàng có thể nhận thêm khoảng 25.500 tỷ đồng thanh khoản. Động thái này mang ý nghĩa kép: vừa giúp NHNN tích lũy dự trữ ngoại hối, hạn chế áp lực VND tăng giá quá nhanh, vừa bổ sung nguồn vốn tiền đồng, qua đó hỗ trợ giảm áp lực thanh khoản và mặt bằng lãi suất ngân hàng trong giai đoạn cao điểm cuối năm. Tuy nhiên, quy mô bơm tiền thực tế phụ thuộc vào lượng USD các ngân hàng bán cho NHNN.
Thị trường tiền tệ
Thị trường tiền tệ Việt Nam tuần qua ghi nhận sự đan xen giữa hoạt động hút tiền qua OMO và các biện pháp hỗ trợ thanh khoản mới của Ngân hàng Nhà nước (NHNN). Trong khi tỷ giá chịu áp lực tăng trở lại, lãi suất liên ngân hàng ngắn hạn hạ nhiệt. Mặc dù NHNN đã hút ròng hơn 25.200 tỷ đồng qua OMO bản chất điều hành trong tuần vẫn là sự phối hợp linh hoạt giữa các công cụ: hút bớt thanh khoản dư thừa ngắn hạn qua OMO, đồng thời mở rộng khả năng cung ứng vốn VND thông qua nghiệp vụ hoán đổi ngoại tệ kỳ hạn 182 ngày và mua USD giao ngay. Việc lãi suất liên ngân hàng qua đêm giảm từ 6,07% xuống 4,8%/năm cũng cho thấy áp lực thanh khoản ngắn hạn đã dịu đi. Tuy nhiên, tỷ giá tăng trở lại và sức mạnh của USD quốc tế đang hạn chế dư địa nới lỏng mạnh hơn.