Nội dung
Thị trường tuần qua
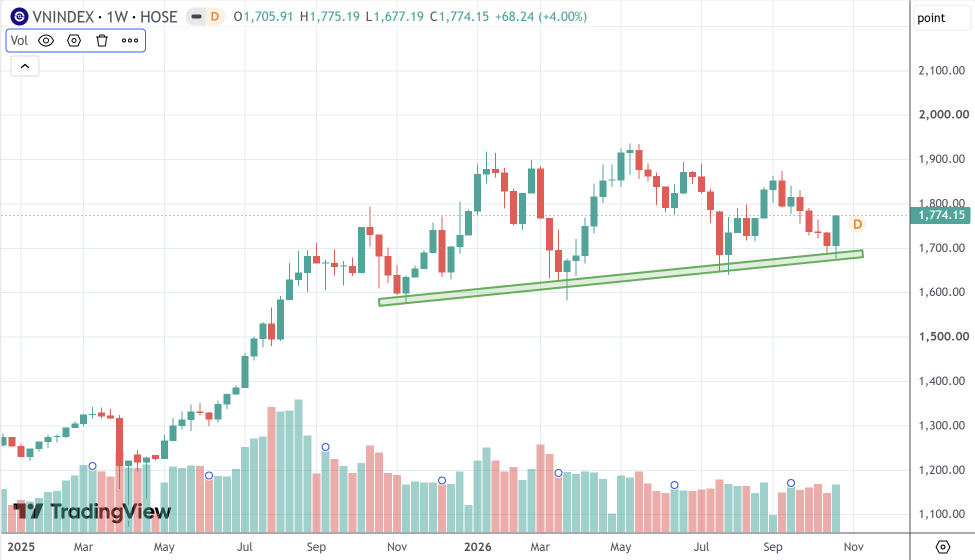
Sau phiên giảm đầu tuần về mốc 1.689,84 điểm, lực cầu bắt đáy quanh vùng 1.680 điểm đã kích hoạt chuỗi 4 phiên tăng điểm liên tiếp, nổi bật là phiên bứt phá 21/10 (tăng hơn 56 điểm). Kết tuần, VN-Index tăng 68,24 điểm (+4,00%) lên 1.774,15 điểm.
Thanh khoản: Dòng tiền quay trở lại giúp khối lượng giao dịch bình quân trên HOSE đạt hơn 711,8 triệu cổ phiếu/phiên (+22,2%), tương ứng tổng giá trị giao dịch cả tuần đạt 79.138,70 tỷ đồng (+20,1%).
Cổ phiếu dẫn dắt: Nhóm Bất động sản và Ngân hàng trở thành động lực chính kéo chỉ số, tiêu biểu như VIC cùng các mã STB (tăng trần phiên cuối tuần), ACB, EIB, LPB, CTG. Độ rộng thị trường vẫn có sự phân hóa khi nhóm Bảo hiểm và Công nghệ thông tin điều chỉnh nhẹ.
Khối ngoại: Tiếp tục bán ròng nhưng lực bán giảm đáng kể (đạt 1.105,6 tỷ đồng toàn thị trường). Khối này mua ròng mạnh nhất TCB (+957 tỷ đồng) và xả ròng mạnh nhất FPT (-644 tỷ đồng).
Phân tích kỹ thuật
Nến tuần gần nhất là một nến tăng tương đối mạnh, với giá mở cửa khoảng 1.705,91 điểm đóng cửa 1.774,15 điểm, tương ứng tăng khoảng 4% so với tuần trước. Thân nến dài, giá đóng cửa gần mức cao nhất tuần và bóng nến dưới cho thấy lực mua đã hấp thụ đáng kể áp lực bán khi chỉ số lùi về vùng thấp. Đây là tín hiệu phục hồi tích cực, đặc biệt khi xuất hiện gần đường hỗ trợ chéo. Cụm nến trước đó vẫn phản ánh trạng thái giằng co, với các nhịp hồi phục xen kẽ những đợt bán xuống. Do đó, nến tuần vừa qua cải thiện triển vọng ngắn hạn, nhưng chưa xóa bỏ hoàn toàn rủi ro điều chỉnh của cấu trúc trung hạn.
Kịch bản tích cực là VN-Index vượt vùng kháng cự 1.800 – 1.850 điểm bằng các nến tăng có chất lượng tốt. Nếu điều này xảy ra, xác suất chỉ số quay lại kiểm định vùng đỉnh 1.900 điểm sẽ tăng lên. Ngược lại, nếu giá bị từ chối tại vùng kháng cự và quay đầu, chỉ số có thể kiểm định lại đường hỗ trợ chéo quanh 1700 điểm. Việc phá vỡ vùng hỗ trợ này trên cơ sở giá đóng cửa tuần sẽ làm suy yếu đáng kể cấu trúc tăng trung hạn, đồng thời mở ra nguy cơ điều chỉnh sâu hơn. Tại thời điểm quan sát, kịch bản phục hồi và kiểm định kháng cự có cơ sở.
Cuộc đua lãi suất đã hạ nhiệt, nhưng áp lực nguồn vốn vẫn còn đó
Sau cuộc đua huy động vốn giữa các ngân hàng, Ngân hàng Nhà nước phát đi một thông điệp rõ ràng: mặt bằng lãi suất cần được kéo xuống.
Công văn 9608/NHNN-CSTT yêu cầu các ngân hàng thương mại giảm lãi suất tiền gửi ít nhất 50 điểm cơ bản, đồng thời hạ lãi suất cho vay đối với lĩnh vực sản xuất và các ngành ưu tiên từ 150–200 điểm cơ bản. Một số ngân hàng đã bắt đầu thực hiện thông qua những gói tín dụng có lãi suất thấp hơn và điều chỉnh giảm lãi suất huy động.
Đó là bước chuyển đáng chú ý. Tuy nhiên, phía sau những đợt điều chỉnh này vẫn là bài toán chưa có lời giải dứt khoát: lạm phát và áp lực huy động vốn trong hệ thống ngân hàng chưa thay đổi.
Chính khoảng cách giữa yêu cầu chính sách và điều kiện thị trường khiến triển vọng giảm lãi suất trở nên phức tạp. Khi các yếu tố nền tảng chưa thực sự thuận lợi, việc giảm lãi suất theo chỉ đạo chưa chắc tạo ra một xu hướng giảm bền vững. Đợt điều chỉnh hiện tại vì thế có thể chỉ mang tính đơn lẻ, thay vì mở đầu cho một chu kỳ cắt giảm kéo dài.
Dẫu vậy, vẫn có một tín hiệu đáng chú ý. Việc Chính phủ quyết liệt yêu cầu giảm lãi suất cho thấy dư địa tăng thêm trong ngắn hạn có thể đã thu hẹp. Giống như diễn biến hồi tháng 4 vừa qua, mặt bằng lãi suất nhiều khả năng đã tiến đến vùng đỉnh ngắn hạn.
Điều còn bỏ ngỏ không phải chỉ là lãi suất có giảm hay không, mà là liệu những đợt giảm hiện tại có thể trở thành một xu hướng dài hơn khi các áp lực nền tảng vẫn còn nguyên.
Chứng khoán toàn cầu giảm điểm
Chứng khoán toàn cầu phần lớn giảm điểm trong tuần qua. Căng thẳng Trung Đông đẩy giá dầu vượt 116 USD/thùng, mức cao nhất trong bốn năm. Nhóm công nghệ chịu thêm sức ép từ lo ngại về chi phí đầu tư và khả năng sinh lời của các dự án AI.
Tại Mỹ, Nasdaq giảm 2,8%, S&P 500 giảm 1,6%, trong khi Dow Jones tăng 0,1%. Chứng khoán châu Âu đồng loạt điều chỉnh. Nhật Bản giảm 4,0%, Hang Seng giảm 3,9%, Hàn Quốc giảm 2,1% và Đài Loan giảm 2,0%.
Không phải thị trường nào cũng giảm. Indonesia tăng 4,3%. Malaysia và Singapore nhích nhẹ. VN-Index tăng 4,0%, nằm trong nhóm thị trường phục hồi mạnh nhất tuần.
Tuần tới, tâm điểm là cuộc họp FOMC ngày 28/10. CME FedWatch cho thấy xác suất Fed giữ lãi suất ở mức 3,75–4,00% là 90,6%. Khả năng tăng thêm 25 điểm cơ bản là 9,4%.
Thị trường nghiêng về kịch bản giữ nguyên lãi suất. Nhưng điều quan trọng tiếp theo là thông điệp của Fed về lạm phát và chính sách tiền tệ trong những cuộc họp sau.
Giá dầu Brent lên gần 117 USD/thùng, cao nhất trong 6 tháng
Giá dầu thế giới tăng mạnh trong tuần qua do căng thẳng địa chính trị tại Trung Đông leo thang, làm gia tăng lo ngại về nguy cơ gián đoạn nguồn cung năng lượng. Dầu Brent tăng 3,1%, chốt phiên ở mức 116,72 USD/thùng, cao nhất kể từ ngày 29/4; trong khi dầu WTI tăng 3,8%, lên 103,27 USD/thùng. Tính chung cả tuần, Brent tăng 6,2%, đánh dấu tuần tăng thứ ba liên tiếp, còn WTI tăng 2%.
Rủi ro địa chính trị gia tăng khi quân đội Iran tuyên bố sẵn sàng cho chiến tranh bất đối xứng. Tổng thống Mỹ Donald Trump cho biết Washington không đàm phán với Tehran và một diễn biến mới có thể xảy ra trong thời gian ngắn. Trong khi đó, Mỹ và Israel được cho là đã lên kế hoạch tiến hành các cuộc tấn công mới nhằm vào Iran sau bầu cử giữa nhiệm kỳ của Mỹ.
Tình hình càng căng thẳng khi lực lượng Houthi được Iran hậu thuẫn liên tiếp tấn công Ả-rập Saudi, trong đó có mỏ dầu Shaybah và sân bay quốc tế King Fahd. Trước nguy cơ an ninh gia tăng, Mỹ yêu cầu nhân viên không thiết yếu rời khỏi Ả-rập Saudi, còn Saudi Aramco sơ tán nhân viên khỏi trụ sở tại Dhahran.
Thị trường tiền tệ
Diễn biến tích cực của thị trường ngoại hối khi tỷ giá trung tâm và tỷ giá niêm yết tại các ngân hàng thương mại lớn như Vietcombank đều ghi nhận xu hướng hạ nhiệt và đi xuống so với đầu tuần. Quan điểm phân tích cho thấy áp lực từ thị trường quốc tế đã suy giảm phần nào, giúp cơ quan quản lý giảm bớt gánh nặng can thiệp ngoại tệ và củng cố niềm tin vào sự ổn định của nội tệ.
NHNN tiếp tục duy trì chào thầu cầm cố giấy tờ có giá nhưng với quy mô rất “nhỏ giọt” và rải rác ở một số phiên. Mức lãi suất trúng thầu giữ nguyên ổn định ở mức 4,5%/năm. Đáo hạn OMO (Hút tiền): Lượng vốn OMO đáo hạn trong tuần đạt khoảng 11.520 tỷ đồng, gấp nhiều lần so với lượng bơm mới. Do đó, tính chung cả tuần, NHNN đã hút ròng gần 10.000 tỷ đồng qua kênh OMO. Kênh Tín phiếu: NHNN không phát hành mới tín phiếu, cho thấy thị trường không dư thừa tiền quá mức tới mức cần đến công cụ hút ngắn hạn quy mô lớn. Việc hút ròng nhẹ không làm căng thẳng thanh khoản hệ thống. Lãi suất liên ngân hàng qua đêm dao động đi ngang quanh vùng 4,3% – 4,5%/năm, cho thấy nguồn vốn của các ngân hàng thương mại vẫn ở trạng thái dồi dào vừa đủ.