Nội dung
Thị trường tuần qua
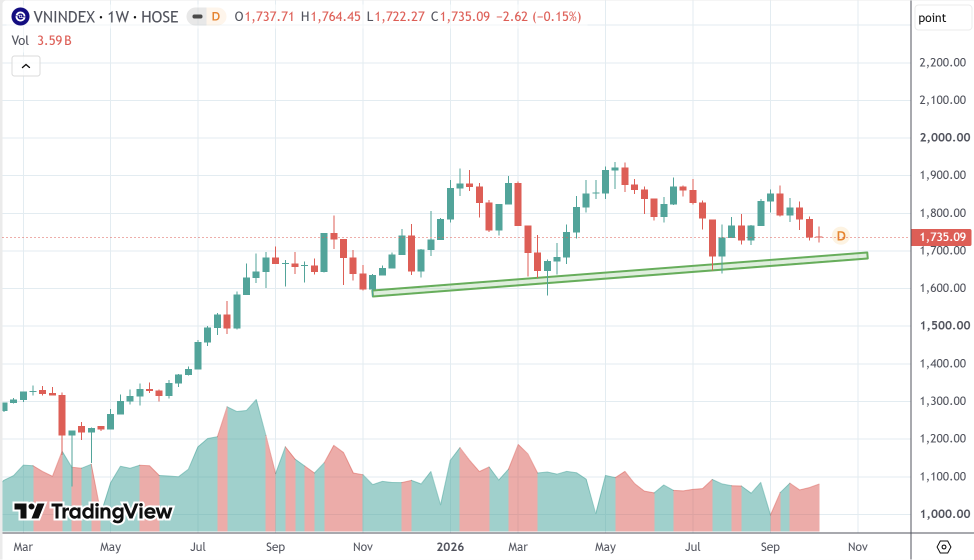
Thị trường chứng khoán Việt Nam khép lại tuần 05/10–09/10/2026 với VN-Index tại 1.735,09 điểm, giảm 2,62 điểm, tương đương 0,15%. Đây là tuần điều chỉnh thứ ba liên tiếp.
Hai phiên đầu tuần, VN-Index tăng lên 1.759,08 điểm. Ba phiên sau, áp lực bán lấy lại ưu thế. Trong phiên cuối tuần, chỉ số có lúc lùi về 1.724,17 điểm trước khi lực cầu cuối phiên thu hẹp mức giảm. Thanh khoản HOSE tăng 7,6% so với tuần trước. Dòng tiền luân chuyển nhanh, tập trung nhiều hơn vào nhóm vốn hóa vừa và nhỏ.
Công nghệ thông tin giảm 3,04%. Năng lượng và dầu khí giảm 1,68%. FPT, ELC, BSR, PVS và PVT chịu áp lực điều chỉnh.
Ngược lại, nhóm ngân hàng tăng 0,36%. HDB tăng 3,94%, VPB tăng 1,49%, TCB tăng 1,41% và CTG tăng 1,03%. Bất động sản xuất hiện lực cầu bắt đáy trong phiên cuối tuần. NVL tăng trần 6,83%, với thanh khoản hơn 73 triệu cổ phiếu. PNJ cũng tăng trần 6,85% trong ngày 09/10, chấm dứt chuỗi 13 phiên giảm liên tiếp sau thông tin kiểm định độc lập sản phẩm kim cương.
Khối ngoại bán ròng gần 14.000 tỷ đồng trên HOSE. Phần lớn giá trị này đến từ giao dịch thỏa thuận lớn liên quan đến 64,3 triệu cổ phiếu MCH được Tập đoàn Masan mua lại từ nhà đầu tư nước ngoài.
VN-Index vẫn giảm. Nhưng biên độ giảm đã thu hẹp, thanh khoản tăng và lực cầu xuất hiện ở một số nhóm cổ phiếu đã giảm sâu.
Vùng 1.715–1.730 điểm đang được theo dõi như một vùng hỗ trợ có phản ứng. Chưa có đủ cơ sở để khẳng định thị trường đã tạo đáy.
Nhà đầu tư nên giữ tỷ trọng cân bằng. Không cần vội vàng khi dòng tiền vẫn luân chuyển liên tục.
Phân tích kỹ thuật
Cấu trúc giá gần đây cho thấy các đỉnh hồi phục có xu hướng thấp dần, trong khi lực mua chưa đủ mạnh để đưa chỉ số vượt trở lại vùng cung 1.830 – 1.860 điểm. Đây là dấu hiệu cho thấy bên bán đang chiếm ưu thế tương đối trong ngắn hạn, nhưng chưa đủ cơ sở để khẳng định thị trường đã bước vào một xu hướng giảm dài hạn mới.
Về hành vi giá, vùng 1.700 – 1.720 điểm là khu vực cần theo dõi sát. Nếu hỗ trợ này bị phá vỡ bằng một nến giảm có thân lớn, đóng cửa gần đáy và đi kèm khối lượng gia tăng, khả năng VNINDEX lùi về vùng 1.650 – 1.680 điểm sẽ tăng lên. Ngược lại, nếu giá giữ được hỗ trợ và xuất hiện phản ứng mua rõ ràng, chỉ số có thể tiếp tục dao động trong biên độ rộng.
Nến tuần mới nhất đóng cửa tại 1.735,09 điểm, giảm nhẹ 0,15%, phản ánh trạng thái giằng co hơn là một tín hiệu bán tháo quyết liệt. Tuy nhiên, giá vẫn chưa thể hiện sức mạnh phục hồi thuyết phục. Về mặt chiến lược, cần ưu tiên quan sát phản ứng tại hỗ trợ, tránh nhầm lẫn một nhịp hồi kỹ thuật với sự đảo chiều xu hướng. Chỉ khi giá vượt các vùng kháng cự quan trọng và duy trì được cấu trúc đáy cao dần, đánh giá tích cực mới có cơ sở vững chắc hơn. Hiện tại, bảo toàn vốn và chờ tín hiệu xác nhận có lợi thế hơn việc vội vàng dự báo đáy thị trường.
Khối ngoại có tuần bán ròng đột biến 13.500 tỷ ngay đầu tháng 10
VN-Index kết thúc tuần 5–9/10 tại 1.735,09 điểm, giảm 2,62 điểm, tương đương 0,15%. Chỉ số đã hồi phục lên vùng 1.750–1.760 điểm. Nhưng lực cung tăng lên. Nhiều cổ phiếu vốn hóa lớn điều chỉnh, kéo VN-Index giảm trở lại trong hai phiên cuối tuần.
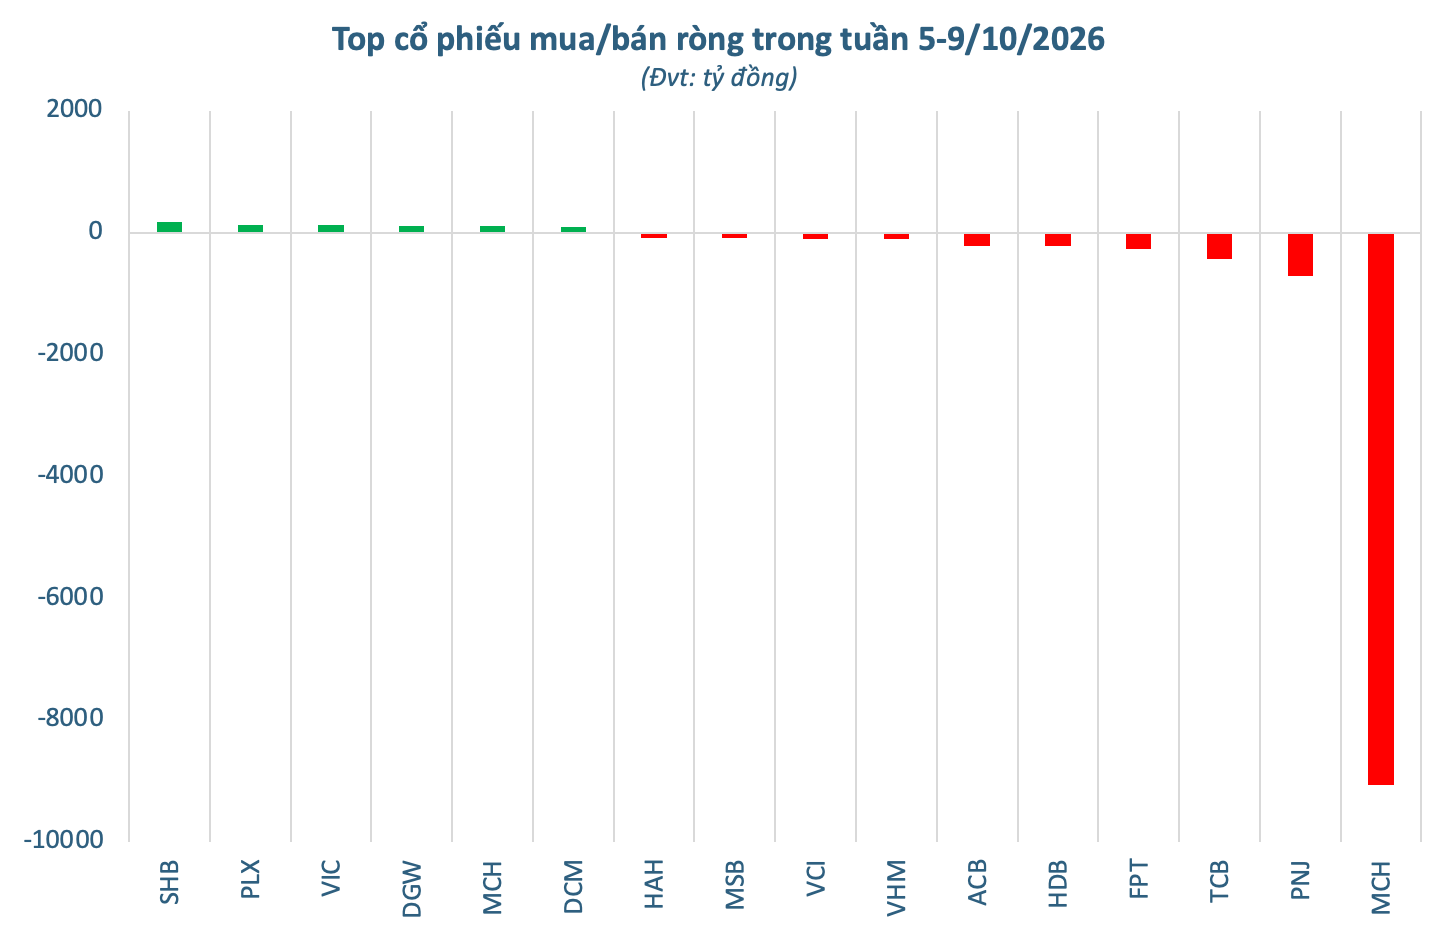
Không phải cổ phiếu nào cũng giảm. Bán lẻ, thủy sản và logistics vẫn ghi nhận mức tăng tích cực so với thị trường chung. Khối ngoại bán ròng gần như suốt tuần. Tổng giá trị bán ròng sau năm phiên đạt 13.490 tỷ đồng. Riêng phiên cuối tuần, giao dịch thỏa thuận tăng đột biến.
MCH đứng đầu danh sách bán ròng với hơn 9.000 tỷ đồng, chủ yếu qua giao dịch thỏa thuận. PNJ bị bán ròng 714 tỷ đồng. TCB, FPT, HDB và ACB lần lượt bị bán ròng 431,20 tỷ, 274,37 tỷ, 227,35 tỷ và 224,14 tỷ đồng.
Ở chiều ngược lại, SHB được mua ròng 179,23 tỷ đồng. PLX đạt 129,46 tỷ đồng, VIC đạt 117,85 tỷ đồng. DGW, MCH và DCM cũng thu hút dòng vốn ngoại. VN-Index chưa vượt được vùng kháng cự. Khối ngoại tiếp tục bán ròng. Thị trường vẫn có những điểm sáng riêng. Nhưng dòng tiền chưa cho thấy sự đồng thuận đủ rộng.
Biên bản cuộc họp chính sách tiền tệ ngày 15-16/09 của Fed
Cho thấy cuộc chiến chống lạm phát vẫn là ưu tiên lớn. Tất cả thành viên tham gia cuộc họp đều ủng hộ tăng lãi suất thêm 25 điểm cơ bản, đưa lãi suất chính sách lên khoảng 3,75 – 4,00%. Hầu hết cũng cho rằng một lần tăng lãi suất nữa vào cuối năm có thể phù hợp.
Những số liệu kinh tế Mỹ trong tuần qua giúp lý giải lập trường đó. Thị trường lao động chưa phát đi tín hiệu suy yếu rõ rệt. Số đơn xin trợ cấp thất nghiệp lần đầu trong tuần kết thúc ngày 03/10 giảm xuống 197.000, thấp hơn mức dự báo 200.000 và giảm 2.000 đơn so với tuần trước. Đây là mức gần thấp nhất trong 57 năm. Các doanh nghiệp dường như vẫn cố giữ nhân sự hiện có, khiến người tìm việc mới khó khăn hơn.
Nhưng bức tranh không chỉ có những con số tích cực. PMI dịch vụ Mỹ giảm từ 55,4 điểm trong tháng 8 xuống 54,9 điểm trong tháng 9, thấp hơn dự báo 55,1 điểm. Dù vậy, chỉ số đã duy trì trên ngưỡng tăng trưởng suốt 27 tháng liên tiếp. Niềm tin tiêu dùng sơ bộ do Đại học Michigan khảo sát còn cho thấy một diễn biến đáng chú ý hơn: chỉ số giảm từ 48,1 xuống 46,3 điểm trong tháng 10, thấp hơn mức dự báo 47,5 điểm.
Sự tương phản giữa thị trường lao động và tâm lý người tiêu dùng đặt Fed trước một bài toán khó. Nền kinh tế vẫn có những bộ phận đủ sức chống đỡ, nhưng niềm tin tiêu dùng suy yếu và lạm phát chưa được xác nhận đã giảm bền vững về mục tiêu 2%. Cán cân thương mại càng bổ sung một lớp phức tạp. Thâm hụt thương mại Mỹ tháng 8 tăng 13,8%, từ 92,8 tỷ USD lên 105,6 tỷ USD, mức cao nhất kể từ đầu năm 2025. Nhập khẩu đạt 420,8 tỷ USD, tăng 4,3% so với tháng trước; xuất khẩu đạt 315,2 tỷ USD, tăng 1,4%. Các nhà nhập khẩu vừa phải xoay xở với đợt thuế quan mới của Tổng thống Trump, vừa tiếp tục nhập khẩu lượng lớn linh kiện trị giá hàng tỷ USD phục vụ các trung tâm dữ liệu AI.
Ở bên kia Đại Tây Dương, Eurozone và Đức ghi nhận những chuyển động khác. PMI dịch vụ chính thức tháng 9 lần lượt đạt 53,0 và 52,9 điểm, cao hơn mức 51,6 và 47,9 điểm của tháng 8. Hoạt động kinh doanh khu vực tư nhân tại Eurozone tăng trưởng với tốc độ nhanh nhất trong gần ba năm rưỡi, nhờ nhu cầu cải thiện và việc làm tăng. Tuy nhiên, triển vọng vẫn tương đối khiêm tốn trong bối cảnh áp lực lạm phát gia tăng.
Đức có thêm một tín hiệu tích cực từ sản xuất công nghiệp. Sau khi giảm 1,2% trong tháng trước, sản lượng tháng 8 tăng 2,0% so với tháng 7, cao hơn dự báo 0,5%. So với cùng kỳ năm 2025, sản lượng tăng 2,3%.
Tuy nhiên, những con số tích cực ấy không che khuất được các điểm yếu trong thương mại và đơn hàng. Đức ghi nhận thặng dư thương mại hàng hóa 19,5 tỷ EUR trong tháng 8, thấp hơn mức 21,3 tỷ EUR của tháng 7 nhưng cao hơn dự báo 19,0 tỷ EUR. Xuất khẩu giảm 0,8% so với tháng trước, còn 137,6 tỷ EUR, trong khi nhập khẩu tăng 0,9%, lên 118,1 tỷ EUR. Đáng chú ý, xuất khẩu sang Mỹ giảm 6,3%, kéo tụt kim ngạch xuất khẩu của nền kinh tế lớn nhất Eurozone.
Số lượng đơn đặt hàng nhà máy mới tại Đức giảm 10,6% trong tháng 8, trái ngược với mức tăng 3,2% của tháng 7 và sâu hơn nhiều so với dự báo giảm 0,9%. Một phần nguyên nhân nằm ở hiệu ứng so sánh: đơn hàng thiết bị vận tải khác giảm 61,5% sau khi tăng hơn gấp đôi trong tháng 7, nhờ các đơn hàng quy mô lớn đối với tàu thuyền, toa xe đường sắt và máy bay.
Nhìn tổng thể, Mỹ và châu Âu đều đang có những tín hiệu trái chiều, nhưng vấn đề chính sách của mỗi khu vực không giống nhau. Tại Mỹ, thị trường lao động còn đủ khỏe để Fed duy trì sức ép chống lạm phát. Tại châu Âu, dịch vụ phục hồi nhưng sản xuất và thương mại Đức vẫn chịu những sức ép đáng kể.
Với Fed, nếu lạm phát không hạ nhiệt một cách bền vững về 2%, một lần tăng lãi suất thêm 25 điểm cơ bản vào cuối năm vẫn là khả năng cần tính đến. Và đó là điều khiến các thị trường phải tiếp tục theo dõi sát từng dữ liệu kinh tế tiếp theo.
Thị trường tiền tệ
Trong tuần giao dịch từ 05/10 đến 09/10/2026, thị trường tiền tệ Việt Nam ghi nhận trạng thái thanh khoản hệ thống liên ngân hàng dồi dào rõ rệt. Lãi suất chào vay bình thường qua đêm (ON) sụt giảm sâu xuống dưới mốc 1%/năm (đạt 0,99%/năm vào cuối tuần). Diễn biến này xuất phát từ việc dòng tiền gửi thanh khoản quay trở lại hệ thống ngân hàng sau giai đoạn cao điểm đáp ứng nhu cầu vốn cuối quý III. Dưới góc nhìn chuyên gia vĩ mô, mức lãi suất liên ngân hàng hạ nhiệt ở kỳ hạn ngắn phản ánh áp lực thiếu hụt thanh khoản ngắn hạn đã hoàn toàn giải tỏa.
Trên kênh thị trường mở (OMO), Ngân hàng Nhà nước (NHNN) đã chủ động hút ròng hơn 36.597 tỷ đồng thông qua việc giảm quy mô bơm mới và để lượng lớn tín phiếu/khoản vay cầm cố trước đó tự động đáo hạn, qua đó hạ dư nợ OMO xuống mức thấp kỷ lục kể từ tháng 7/2025. Việc NHNN liên tục rút bớt thanh khoản dư thừa không mang ý nghĩa đảo chiều chính sách, mà là động thái điều tiết kỹ thuật thuần túy nhằm hấp thụ lượng tiền mặt dư thừa.
Ở thị trường ngoại hối, Việt Nam đồng (VND) ghi nhận đà phục hồi ấn tượng, thuộc nhóm số ít đồng tiền tăng giá so với USD trong khu vực. Tỷ giá niêm yết tại các ngân hàng thương mại giảm mạnh dù tỷ giá trung tâm có thời điểm điều chỉnh nhẹ (như phiên 05/10 niêm yết ở 25.643 VND/USD). Sự hạ nhiệt của tỷ giá USD/VND giải tỏa bớt áp lực lạm phát nhập khẩu và giúp giảm bớt rào cản đối với dòng vốn đầu tư nước ngoài.
Tổng hợp các diễn biến trên, có thể nhận định chính sách tiền tệ của Việt Nam trong tuần qua tiếp tục duy trì trạng thái nới lỏng có kiểm soát và chủ động trung hòa (Neutral with Accommodative Stance). NHNN không thắt chặt tiền tệ. Việc hút ròng lượng tiền lớn qua OMO chỉ nhằm mục đích hút bớt thanh khoản dư thừa cực ngắn hạn để kiểm soát rủi ro tỷ giá, trong khi bản chất môi trường tiền tệ vẫn được giữ ở trạng thái nới lỏng để hỗ trợ tăng trưởng kinh tế.