Nội dung
Thị trường tuần qua
Thị trường chứng khoán Việt Nam trải qua tuần giao dịch chịu áp lực điều chỉnh mạnh. Xu hướng giảm giá xuất hiện ngay từ đầu tuần khi VN-Index mất hơn 31 điểm trong phiên 07/09. Mặc dù các phiên giữa tuần xuất hiện sự tăng giảm đan xen giằng co nhờ lực nâng đỡ rải rác ở một vài mã vốn hóa lớn, áp lực bán tháo lan rộng trong phiên cuối tuần 11/09 (VN-Index rơi 34,02 điểm) đã kéo chỉ số chính xuyên thủng ngưỡng hỗ trợ tâm lý 1.800 điểm.
Điểm đáng chú ý là đà giảm cuối tuần mang tính lan tỏa rộng, thay vì chỉ xuất hiện ở một vài cổ phiếu riêng lẻ. Phiên 11/9 có 278 mã giảm so với 46 mã tăng; 17/19 nhóm ngành đóng cửa trong sắc đỏ. Nhóm dịch vụ tài chính, hóa chất, công nghệ, bất động sản và ngân hàng chịu áp lực đáng kể, trong khi dầu khí và bảo hiểm là hai nhóm hiếm hoi tăng điểm. Ở nhóm vốn hóa lớn, VIC, VHM, VCB, GVR và TCB là những cổ phiếu gây sức ép lớn lên VN-Index trong phiên cuối tuần.
Dòng tiền cũng cho thấy tâm lý thận trọng gia tăng. Khối ngoại bán ròng khoảng 1.646 tỷ đồng trên HoSE trong cả tuần, trong đó riêng phiên 11/9 bán ròng khoảng 871 tỷ đồng. HNX-Index diễn biến yếu hơn khi giảm 3,49% xuống 272,68 điểm.
Phân tích kỹ thuật
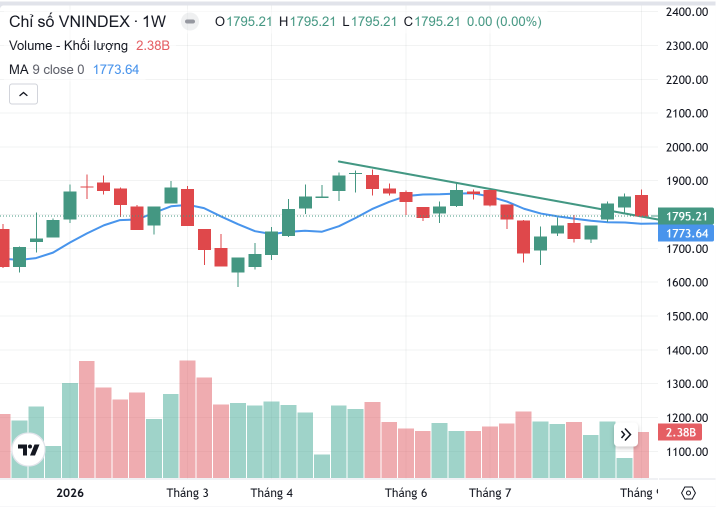
Nến tuần gần nhất là một nến giảm thân tương đối lớn, xuất hiện ngay sau chuỗi nến hồi phục và có dấu hiệu từ chối vùng giá cao. Quan trọng hơn, cây nến này đã xóa phần lớn thành quả của cây nến tăng liền trước và đưa giá đóng cửa trở lại khu vực 1.795 điểm. Đây là tín hiệu tiêu cực vì nó cho thấy bên mua đã không duy trì được quyền kiểm soát sau khi đưa chỉ số tiến lên vùng kháng cự.
Cụm nến gần nhất cũng đáng chú ý: VN-Index đã có một chuỗi hồi phục với các đáy ngắn hạn được nâng lên, nhưng khi tiếp cận đường xu hướng giảm thì xuất hiện nến đỏ mạnh. Điều này tạo ra một failed breakout/rejection đáng quan sát, dù chưa thể gọi là đảo chiều giảm hoàn toàn. Thanh khoản phiên 11/9 cũng tăng mạnh lên khoảng 15.260 tỷ đồng trên HoSE trong khi chỉ số giảm 1,86%, củng cố nhận định rằng áp lực cung đã gia tăng khi giá đi lên vùng kháng cự.
Kịch bản có xác suất hợp lý nhất hiện tại là VN-Index sẽ cần kiểm định lại vùng hỗ trợ 1.770 – 1.800 điểm trước khi xác định hướng đi tiếp theo. Đây là vùng quan trọng bởi 1.800 là mốc tâm lý, trong khi MA9 tuần đang nằm tại 1.773,64 điểm. Nếu chỉ số giữ được khu vực này và xuất hiện các nến tuần có thân hẹp, rút chân hoặc mô hình hấp thụ cung kèm thanh khoản suy giảm, đó sẽ là dấu hiệu cho thấy thị trường đang tìm được trạng thái cân bằng.
Rủi ro về giá dầu gia tăng
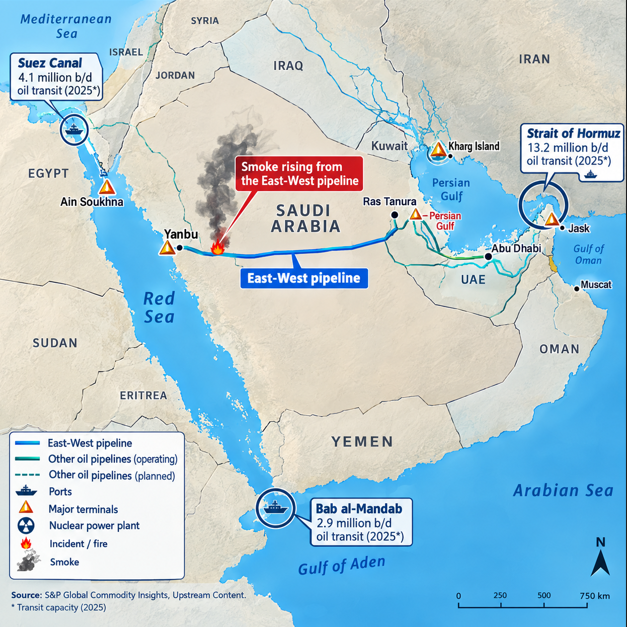
Khi các tuyến vận tải dầu mỏ liên quan đến Iran chịu sức ép, trong khi đường ống Đông–Tây của Saudi Arabia xuất hiện vấn đề và hoạt động của Houthi tiếp tục gây bất ổn tại Bab el-Mandeb, dư địa để dòng dầu toàn cầu chuyển hướng đang bị thu hẹp. Nếu tình trạng này kéo dài, chi phí vận chuyển, bảo hiểm và thời gian giao hàng đều có thể tăng mạnh.
Điều đáng lo là thị trường dầu không chỉ phản ứng với lượng cung thực tế bị mất, mà còn phản ứng với phần “phí bảo hiểm rủi ro” được cộng thêm vào giá dầu khi nhà đầu tư lo ngại nguồn cung có thể tiếp tục gián đoạn.
Một cú tăng giá dầu mạnh sẽ tạo ra tác động kép: chi phí đầu vào của doanh nghiệp tăng, biên lợi nhuận bị thu hẹp, trong khi lạm phát có nguy cơ quay trở lại. Khi đó, bài toán của Fed sẽ trở nên khó khăn hơn rất nhiều.
Vì vậy, nhà đầu tư không nên chỉ nhìn vào Fed. Giá dầu có thể mới là biến số cần theo dõi sát trong giai đoạn tới.
FED họp ngày 15 – 16/9, công bố quyết định rạng sáng 17/9 theo giờ VN
Theo Cục Thống kê Lao động Mỹ, CPI lõi tháng 8 tăng 0,3% so với tháng trước, cao hơn dự báo. Ngay sau số liệu này, xác suất Fed tăng lãi suất tại cuộc họp 15-16/9 vượt 85%, từ khoảng 70% một ngày trước đó. TD Bank và JPMorgan Chase cũng chuyển sang dự báo Fed sẽ tăng lãi suất.
Áp lực đang gia tăng ngay trong nội bộ Fed. Sau 5 cuộc họp giữ nguyên lãi suất, tại cuộc họp tháng 7 đã có 3 thành viên muốn tăng thêm 0,25 điểm phần trăm; 2 quan chức không có quyền bỏ phiếu cũng bày tỏ quan điểm tương tự.
Dù một phần CPI lõi tăng mạnh do giá dịch vụ điện thoại không dây (yếu tố có thể nhất thời) nhiều rủi ro khác vẫn tồn tại. Giá dầu Brent có lúc lên 109 USD/thùng ngày 10/9, nhu cầu năng lượng từ trung tâm dữ liệu AI tiếp tục tăng, còn kỳ vọng lạm phát một năm của người tiêu dùng Mỹ tăng từ 4% lên 4,6%.
Trong bối cảnh thị trường lao động vẫn vững và nhu cầu chưa bị kiềm chế rõ rệt, Fed thậm chí có thể phải đảo ngược 3 lần giảm lãi suất, tổng cộng 0,75 điểm phần trăm, vào cuối năm ngoái. Tuy nhiên, động thái này cũng có nguy cơ đẩy Chủ tịch Fed Warsh vào thế đối đầu với Tổng thống Donald Trump, người liên tục yêu cầu giảm lãi suất.
Thị trường tiền tệ
Thanh khoản hệ thống ngân hàng tuần qua chứng kiến sự hạ nhiệt rõ rệt sau chuỗi ngày chịu áp lực cục bộ. Ngân hàng Nhà nước (NHNN) đã linh hoạt đảo chiều chính sách điều tiết trên kênh thị trường mở khi chuyển sang hút ròng gần 28.000 tỷ đồng. Động thái này đưa lãi suất liên ngân hàng kỳ hạn qua đêm giảm nhanh từ mức đỉnh hơn 6%/năm xuống dưới ngưỡng 1,7%/năm. Dưới góc nhìn vĩ mô, việc NHNN rút bớt tiền đồng dư thừa là hành động kịp thời nhằm tái lập cân bằng thanh khoản, ngăn ngừa tình trạng dư thừa vốn ngắn hạn gây áp lực lên tỷ giá. Đồng thời, bước đi này cũng giữ mặt bằng lãi suất liên ngân hàng ở mức vừa phải, bảo đảm sự ổn định cho các giao dịch vốn giữa các tổ chức tín dụng.
Thị trường ngoại hối ghi nhận xu hướng hạ nhiệt tích cực khi tỷ giá USD/VND tại các ngân hàng thương mại lớn (như Vietcombank) được niêm yết quanh vùng 25.700 – 26.110 VND/USD, giảm nhẹ so với các đợt căng thẳng trước đó. Sự chênh lệch giữa tỷ giá chính thức và thị trường tự do được thu hẹp đáng kể nhờ chỉ số DXY thế giới hạ bớt độ nóng và dòng ngoại hối từ xuất khẩu duy trì thặng dư.
Cập nhật dòng vốn cho thấy dư nợ tín dụng toàn nền kinh tế đạt mức tăng 9,71%, vượt qua tốc độ tăng trưởng huy động vốn là 7,97%. Khoảng cách này phản ánh nhu cầu hấp thụ vốn trung và dài hạn cho các dự án hạ tầng, giao thông và phát triển đô thị đang gia tăng mạnh mẽ (điển hình như các gói cam kết tín dụng hơn 63.000 tỷ đồng tại Hà Nội).