Nội dung
Thị trường tuần qua
Thị trường chứng khoán Việt Nam tuần giao dịch từ ngày 14/09 đến 18/09/2026 ghi nhận đà phục hồi tích cực sau nhịp điều chỉnh trước đó, thành công lấy lại mốc tâm lý quan trọng 1.800 điểm. Trên sàn HOSE, khối lượng giao dịch bình quân đạt hơn 734 triệu cổ phiếu/phiên, tăng gần 24% so với tuần trước. Giá trị giao dịch bình quân đạt 19.047 tỷ đồng/phiên. Đặc biệt, phiên giao dịch cuối tuần (18/09) ghi nhận sự bùng nổ với tổng giá trị đạt gần 25.926 tỷ đồng, tăng khoảng 44% so với phiên trước đó.
Nhà đầu tư nước ngoài chuyển từ trạng thái bán ròng sang mua ròng khoảng 2.638 tỷ đồng trên toàn thị trường (riêng HOSE được mua ròng 2.679,1 tỷ đồng). Lực mua tập trung mạnh nhất vào phiên 18/09 với giá trị ròng hơn 1.255 tỷ đồng, trong bối cảnh các quỹ ETF hoàn tất cơ cấu danh mục trước thời điểm quyết định nâng hạng chính thức có hiệu lực.
Mặc dù đà tăng chưa có sự đồng thuận tuyệt đối từ tất cả các nhóm ngành lớn, thị trường ghi nhận sự bứt phá mạnh từ cổ phiếu ngân hàng SSB với chuỗi tăng ấn tượng (3 phiên tăng trần liên tiếp) cùng thanh khoản kỷ lục nhờ thông tin được bổ sung vào rổ chỉ số MarketVector Vietnam Local Index và FTSE Global All Cap.
Phân tích kỹ thuật
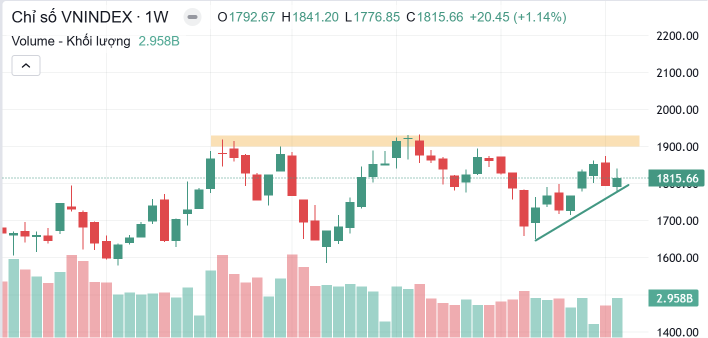
Nến tuần gần nhất có O = 1.792,67; H = 1.841,20; L = 1.776,85; C = 1.815,66, là một nến tăng với thân tương đối rõ nhưng xuất hiện bóng trên khá đáng kể. Điều này cho thấy trong tuần lực mua đã đủ mạnh để kéo chỉ số từ vùng 1.777 lên đóng cửa cao hơn đáng kể so với mở cửa, nhưng khi tiến lên vùng 1.840, áp lực cung xuất hiện và khiến chỉ số không thể duy trì toàn bộ mức tăng trong tuần. Đây chưa phải một tín hiệu đảo chiều giảm độc lập; ngược lại, xét trong bối cảnh cấu trúc đáy sau cao hơn đáy trước, nó vẫn thiên về nến hồi phục nhưng có dấu hiệu cung tại vùng cao.
Đáng chú ý hơn là cụm nến gần đây: VN-Index đã nhiều lần dao động trong vùng khoảng 1.780–1.870 nhưng chưa thể tạo được một cú breakout dứt khoát. Sau nhịp giảm mạnh, chỉ số hồi phục khá nhanh nhưng mỗi lần tiếp cận vùng 1.850–1.900 đều xuất hiện lực bán. Điều này cho thấy thị trường đang ở trạng thái cân bằng tương đối giữa cung và cầu. Các phân tích kỹ thuật gần đây cũng ghi nhận VN-Index đang vận động quanh vùng 1.800–1.815 và cần vượt các vùng cản phía trên để củng cố triển vọng tích cực.
Kịch bản cần ưu tiên theo dõi là VN-Index tiếp tục dao động trong vùng 1.780–1.900 điểm trước khi hình thành tín hiệu xác nhận hướng đi mới. Trong ngắn hạn, vùng 1.800–1.780 là hỗ trợ quan trọng. Nếu giá tiếp tục giữ được vùng này và xuất hiện các nến rút chân, nến tăng có thân lớn hoặc một chuỗi đỉnh sau cao hơn đỉnh trước, xác suất hình thành một nhịp kiểm định lại vùng 1.850–1.900 sẽ được củng cố. Ở phía trên, 1.900–1.930 vẫn là vùng kháng cự quan trọng nhất trên đồ thị hiện tại; việc chỉ số chạm vùng này chưa có ý nghĩa bằng việc đóng cửa tuần vượt qua và duy trì phía trên vùng cung.
Nâng hạng chỉ là cánh cửa, giữ được dòng vốn mới là bài toán khó
Việc FTSE Russell chính thức nâng thị trường chứng khoán Việt Nam từ cận biên lên mới nổi thứ cấp, có hiệu lực từ ngày 21/9/2026, là một cột mốc đáng chú ý. Sau nhiều năm chờ đợi, thị trường Việt Nam đã bước sang một sân chơi có quy mô dòng vốn và mức độ chú ý hoàn toàn khác. Nhưng nếu nhìn câu chuyện này dưới góc độ một nhà đầu tư, có lẽ điều đáng quan tâm nhất không phải là Việt Nam đã được nâng hạng.
Mà là: sau khi dòng vốn quốc tế bước qua cánh cửa này, chúng ta có đủ lý do để họ ở lại hay không? Đây mới là phần khó.
Theo danh sách được FTSE Russell công bố, 27 cổ phiếu Việt Nam được đưa vào FTSE Global Equity Index Series, có hiệu lực từ phiên 21/9. Trong đó có VCB, VIC, VHM thuộc nhóm vốn hóa lớn; BID, HPG, VPB thuộc nhóm vốn hóa vừa và 21 cổ phiếu vốn hóa nhỏ.
Sáu cổ phiếu vốn hóa lớn và vừa này còn được đưa thẳng vào FTSE All-World, giúp Việt Nam trở thành quốc gia thứ 49 góp mặt trong chỉ số này. Nếu tính cả nhóm vốn hóa siêu nhỏ thuộc FTSE Total-Cap, tổng số cổ phiếu Việt Nam được ghi nhận lên tới 117 mã.
Những con số này quan trọng bởi chúng mở rộng “địa chỉ” của cổ phiếu Việt Nam trong bản đồ phân bổ vốn toàn cầu. Dòng tiền, nếu đến, cũng không đến một lần.
Theo lộ trình, tỷ trọng phân bổ của các quỹ ETF mô phỏng chỉ số FTSE Russell sẽ tăng từ 10% trong tháng 9/2026 lên 30% vào tháng 3/2027, 65% vào tháng 6/2027 và hoàn tất 100% vào tháng 9/2027.
SSI Research ước tính tổng dòng vốn thụ động cho cả bốn đợt có thể khoảng 2,21 tỷ USD ở kịch bản cơ sở và lên tới 4,28 tỷ USD ở kịch bản tích cực. Bộ Tài chính dẫn ước tính của FTSE Russell ở mức có thể lên tới 6 tỷ USD, trong khi HSBC đưa ra con số thận trọng hơn, khoảng 3,4 tỷ USD. Điểm quan trọng hơn là quy mô dòng vốn tiềm năng đã đủ lớn để tạo ra một thay đổi đáng kể về thanh khoản và mức độ hiện diện của nhà đầu tư quốc tế trên thị trường Việt Nam.
Nhưng cũng từ đây xuất hiện một mặt khác của câu chuyện.
Thị trường càng hội nhập sâu với dòng vốn quốc tế, càng khó đứng ngoài những biến động của dòng vốn quốc tế. Khi tiền vào nhiều hơn, thanh khoản có thể tốt hơn. Khả năng huy động vốn của doanh nghiệp có thể được cải thiện. Những doanh nghiệp đủ lớn, đủ minh bạch và đủ hấp dẫn có thêm cơ hội tiếp cận một tập nhà đầu tư rộng hơn.
Nhưng chiều ngược lại cũng tồn tại.
Khi thị trường thế giới biến động mạnh, dòng vốn quốc tế có thể phản ứng nhanh hơn. Một thị trường được kết nối sâu hơn với thế giới cũng đồng nghĩa với việc không còn dễ dàng tách mình khỏi những cơn sóng bên ngoài. Đó là cái giá của hội nhập.
Nghiên cứu của Viện Thành viên Hội đồng quản trị Việt Nam (VOID) cho thấy trong kỳ đánh giá 2024 – 2025, chưa có doanh nghiệp niêm yết Việt Nam nào nằm trong danh sách Tài sản đáng đầu tư của ASEAN (ASEAN Asset Class), với ngưỡng tối thiểu tương đương 97,5/130 điểm.
Việt Nam đang bước vào cuộc chơi mà “hàng hóa” phải tốt lên Một thị trường chứng khoán muốn lớn không thể chỉ dựa vào việc có thêm tiền. Phải có thêm hàng hóa đủ chất lượng để dòng tiền lựa chọn. Đây là lý do những đề xuất như đẩy mạnh cổ phần hóa và niêm yết các doanh nghiệp nhà nước quy mô lớn, khuyến khích các doanh nghiệp tư nhân lớn trong công nghệ, năng lượng, logistics lên sàn trở nên đáng chú ý.
Tương tự, việc áp dụng IFRS, nâng vai trò kiểm toán độc lập, cải thiện chất lượng công bố thông tin hay tăng cường quản trị công ty theo thông lệ quốc tế nghe có vẻ là những câu chuyện rất “kỹ thuật”. Nhưng với nhà đầu tư, đó thực chất là câu chuyện về niềm tin. Và niềm tin trên thị trường vốn thường được xây rất chậm, nhưng có thể mất đi rất nhanh. Đó cũng là lý do chương trình phát triển thị trường vốn ASEAN giai đoạn 2026 – 2030 đặt trọng tâm vào một thị trường vốn kết nối, bền vững và có khả năng chống chịu tốt hơn. Các sáng kiến như ASEAN Diamonds.
Loạt ngân hàng trung ương tăng lãi suất: Thời kỳ “tiền rẻ” khép lại?
Fed vừa nâng lãi suất thêm 0,25 điểm phần trăm lên vùng 3,75-4%, đồng thời phát tín hiệu vẫn có thể tăng tiếp. Điều đáng chú ý nằm ở chỗ thị trường không còn nhìn đây đơn thuần là một động thái chống lạm phát ngắn hạn. Theo các dữ liệu được dẫn trong bài nguồn, 16/18 thành viên Fed nghiêng về khả năng tăng thêm ít nhất một lần trước khi năm kết thúc.
Lý do cũng khá rõ: sức cầu trong nước vẫn chống chịu, năng suất tăng, đầu tư vốn còn vững và thị trường lao động cho thấy nền kinh tế Mỹ đang mạnh lên. Ở Nhật Bản, câu chuyện thậm chí còn đáng chú ý hơn. BOJ nâng lãi suất từ 1% lên 1,25%, mức cao nhất trong hơn ba thập kỷ. Với một nền kinh tế từng được biết đến bởi chính sách tiền tệ siêu nới lỏng trong nhiều năm, đây không phải là một thay đổi nhỏ. Nhật Bản vốn là một trong những nguồn cung cấp “tiền rẻ” quan trọng của hệ thống tài chính toàn cầu. Khi ngay cả nơi này cũng bắt đầu nâng giá của đồng vốn, câu chuyện không còn nằm riêng trong biên giới Nhật Bản.
Điều thị trường cần nhìn không phải chỉ là lãi suất. Một cách nhìn đơn giản là: Lãi suất tăng → chi phí vay tăng → kinh tế chịu áp lực. Nhưng với nhà đầu tư, câu chuyện còn một lớp nữa. Đó là kỳ vọng. Trong một môi trường tiền rẻ, thị trường có thể chấp nhận mức định giá cao hơn bởi chi phí vốn thấp và dòng tiền trong tương lai được chiết khấu với mức lãi suất thấp. Khi lãi suất thay đổi, phép tính đó cũng thay đổi. Không phải cứ ngân hàng trung ương tăng 0,25 điểm phần trăm thì cổ phiếu sẽ giảm tương ứng. Giá tài sản phản ứng với khoảng cách giữa những gì thị trường đã kỳ vọng và những gì thực tế xảy ra.
Nếu thị trường đã dự đoán một chu kỳ tăng lãi suất mạnh, một lần tăng đúng như kỳ vọng có thể không còn là thông tin quá mới. Ngược lại, nếu lãi suất cao kéo dài hơn dự kiến, câu chuyện sẽ khác. Đây có lẽ mới là phần đáng theo dõi.
Lạm phát đang tạo ra một bài toán khó hơn . Tại châu Âu, ECB đã nâng lãi suất chuẩn từ 2% lên 2,5%. Thị trường thậm chí đang đặt cược vào khả năng có thêm 3-4 lần tăng nữa. Nhưng chính ECB lại phải thận trọng với kỳ vọng đó. Phó Chủ tịch ECB Boris Vujcic lưu ý rằng giá năng lượng chỉ là một phần của bức tranh. Dầu và khí đốt tăng có thể đẩy lạm phát lên, nhưng đồng thời cũng làm giảm thu nhập thực tế của người dân, từ đó gây sức ép ngược lên tiêu dùng và tăng trưởng.
Đây là điểm mà đôi khi thị trường dễ bỏ qua. Lạm phát cao khiến ngân hàng trung ương muốn tăng lãi suất. Nhưng lãi suất cao lại có thể làm nền kinh tế yếu đi. Giá năng lượng cao vừa tạo thêm lạm phát, vừa làm sức mua suy giảm. Vì vậy, bài toán phía trước không đơn giản là “tăng lãi suất bao nhiêu”. Nó là câu hỏi về tăng đến đâu mà không khiến nền kinh tế phải trả một cái giá quá lớn.
Một mặt bằng vốn mới đang hình thành. Australia đã nâng lãi suất lên 4,35%. New Zealand lên 2,75%. Anh duy trì lãi suất 3,75% nhưng vẫn để ngỏ khả năng tăng nếu giá hàng hóa tiếp tục chịu tác động từ căng thẳng địa chính trị. Canada và Na Uy cũng duy trì trạng thái sẵn sàng thắt chặt nếu lạm phát không giảm như kỳ vọng. Nhìn riêng từng quốc gia, mỗi ngân hàng trung ương có một câu chuyện. Nhìn cùng nhau, chúng ta thấy một bức tranh khác: Chi phí của đồng vốn đang tăng trên diện rộng. Đó mới là điều có ý nghĩa lớn với thị trường. Bởi khi chi phí vốn tăng, không chỉ người đi vay phải trả nhiều hơn. Doanh nghiệp cũng phải cân nhắc kỹ hơn trước khi đầu tư. Người tiêu dùng phải cân nhắc kỹ hơn trước khi vay. Chính phủ phải đối mặt với chi phí huy động cao hơn. Và nhà đầu tư phải đặt lại câu hỏi về mức giá mình sẵn sàng trả cho một dòng tiền trong tương lai.
Thị trường tiền tệ
Trong tuần giao dịch vừa qua (từ ngày 14/09 đến 18/09/2026), Ngân hàng Nhà nước Việt Nam (NHNN) đã thực hiện hút ròng mạnh hơn 62.543 tỷ đồng qua kênh OMO. Khi thanh khoản hệ thống ngân hàng dồi dào trở lại, nhà điều hành lập tức giảm quy mô chào thầu cầm cố và chủ động thu hồi lượng tiền đã bơm ra trước đó.
Lãi suất cho vay qua đêm trên thị trường liên ngân hàng trong tuần được duy trì ở mức quanh 3,2%/năm. Trong khi đó, tỷ giá trung tâm và tỷ giá tại các ngân hàng thương mại tiếp tục neo ở mức cao trong bối cảnh các ngân hàng trung ương lớn trên thế giới (như Fed) duy trì chính sách tiền tệ thận trọng. Quan điểm của chuyên gia nhận định rằng mặt bằng lãi suất liên ngân hàng hạ nhiệt ở mức hợp lý (quanh 3,2%) cho thấy thanh khoản hệ thống đang ở trạng thái cân bằng tốt.
Chính sách tiền tệ của Việt Nam đang được điều hành theo định hướng trung tính và linh hoạt, thiên về thắt chặt kỹ thuật trong ngắn hạn để phục vụ mục tiêu ổn định vĩ mô. Việc hút ròng khối lượng lớn qua OMO không xuất phát từ việc siết chặt tín dụng nền kinh tế, mà nhằm điều tiết thanh khoản tối ưu, giữ chênh lệch lãi suất và kiểm soát tỷ giá.