Nội dung
Thị trường tuần qua
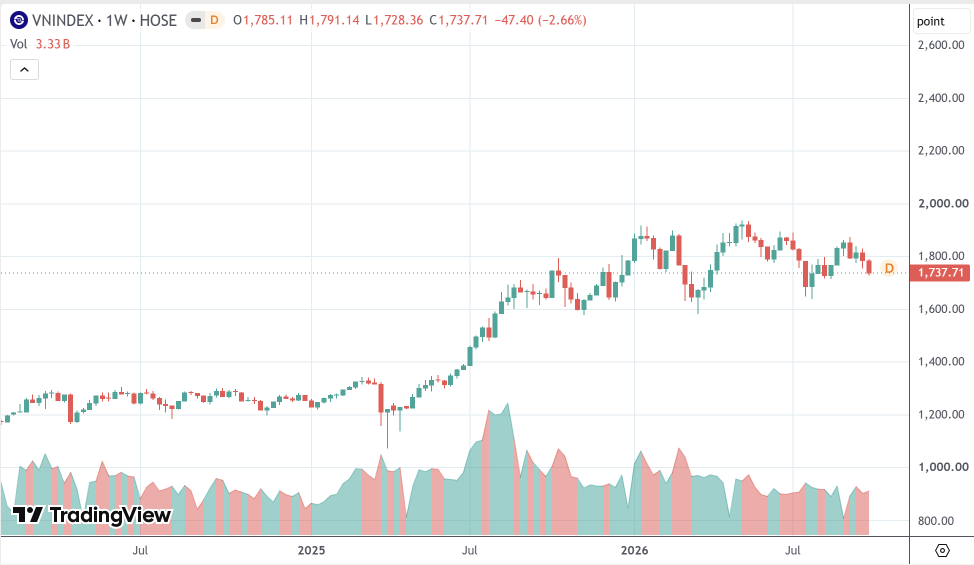
Thị trường chứng khoán Việt Nam tuần từ 28/09 đến 02/10/2026 chịu áp lực điều chỉnh mạnh khi VN-Index giảm 47,4 điểm (-2,66%), chính thức đánh mất mốc hỗ trợ tâm lý 1.750 điểm và đóng cửa tuần tại 1.737,71 điểm. Nhóm cổ phiếu vốn hóa lớn thuộc VN30 giảm sâu hơn với mức -3,22%, xuống 1.875,99 điểm dưới sức ép xả hàng từ các mã trụ như GAS, TCB, LPB, BID và VHM, trong khi PNJ chịu tâm lý bán tháo cục bộ.
Điểm sáng hiếm hoi đến từ lực cầu nâng đỡ rải rác ở một số nhóm ngành phòng thủ như bảo hiểm, điện, cảng biển và dệt may. Tác động tiêu cực nhất đến từ giao dịch của khối ngoại khi họ đẩy mạnh bán ròng gần 4,95 nghìn tỷ đồng trên sàn HOSE, đỉnh điểm là phiên cuối tuần 02/10 với giá trị bán ròng hơn 3,28 nghìn tỷ đồng.
Việc chỉ số lùi sâu cho thấy xu hướng ngắn hạn đang chuyển sang điều chỉnh kỹ thuật, nhà đầu tư nên giữ tỷ lệ tiền mặt an toàn và quan sát phản ứng của dòng tiền tại vùng hỗ trợ 1.720 – 1.730 điểm trước khi cân nhắc giải ngân trở lại.
Phân tích kỹ thuật
Nến tuần gần nhất có O/H/L/C lần lượt khoảng 1.785,11 / 1.791,14 / 1.728,36 / 1.737,71, tạo một nến giảm có thân tương đối lớn và đóng cửa gần vùng thấp nhất tuần. Đây là đặc điểm của một tuần mà bên bán kiểm soát phần lớn diễn biến, đặc biệt khi giá không thể giữ được vùng 1.750 và kết thúc tuần dưới vùng này. Điều đáng chú ý hơn là nến giảm xuất hiện sau một cụm nến hồi phục thất bại quanh vùng 1.800–1.850, tức thị trường đã thử đi lên nhưng không tạo được một breakout đáng tin cậy, sau đó bên bán giành lại quyền kiểm soát.
Tuy nhiên, chưa nên gọi đây là một bearish reversal hoàn chỉnh trên khung tuần, bởi giá vẫn đang nằm trên vùng hỗ trợ quan trọng 1.700–1.730 và chưa phá đáy lớn quanh 1.650. Cụm nến hiện tại cho thấy biên độ dao động thu hẹp dần sau các nhịp biến động lớn, nhưng hướng ngắn hạn đang nghiêng xuống. Nếu xuất hiện nến tuần hồi phục mạnh từ 1.700–1.730 và đóng cửa trở lại trên 1.750–1.780, áp lực bán sẽ được giảm đáng kể. Ngược lại, một tuần đóng cửa rõ ràng dưới 1.700 sẽ là tín hiệu xấu hơn nhiều.
Kịch bản có xác suất cao hơn trong ngắn hạn là VN-Index tiếp tục kiểm định vùng hỗ trợ 1.700–1.730 điểm trước khi hình thành phản ứng rõ ràng. Đây là vùng đáng chú ý vì nằm gần khu vực tích lũy/hỗ trợ của nhiều nhịp dao động trước đó trên đồ thị tuần.
Bối cảnh hiện tại không thuận lợi cho việc mua đuổi. Việc VN-Index mất 1.750 điểm sau hai tuần giảm liên tiếp cho thấy lợi thế ngắn hạn đang nghiêng về bên bán. Chiến lược hợp lý hơn là chờ phản ứng tại vùng 1.700–1.730: nếu xuất hiện tín hiệu hấp thụ cung rõ ràng và giá lấy lại vùng 1.750–1.780, có thể giải ngân từng phần vào những cổ phiếu mạnh hơn thị trường, thay vì mua toàn thị trường.
Tăng trưởng GDP Việt Nam 9 tháng năm 2026 cao kỷ lục trong 15 năm trở lại đây
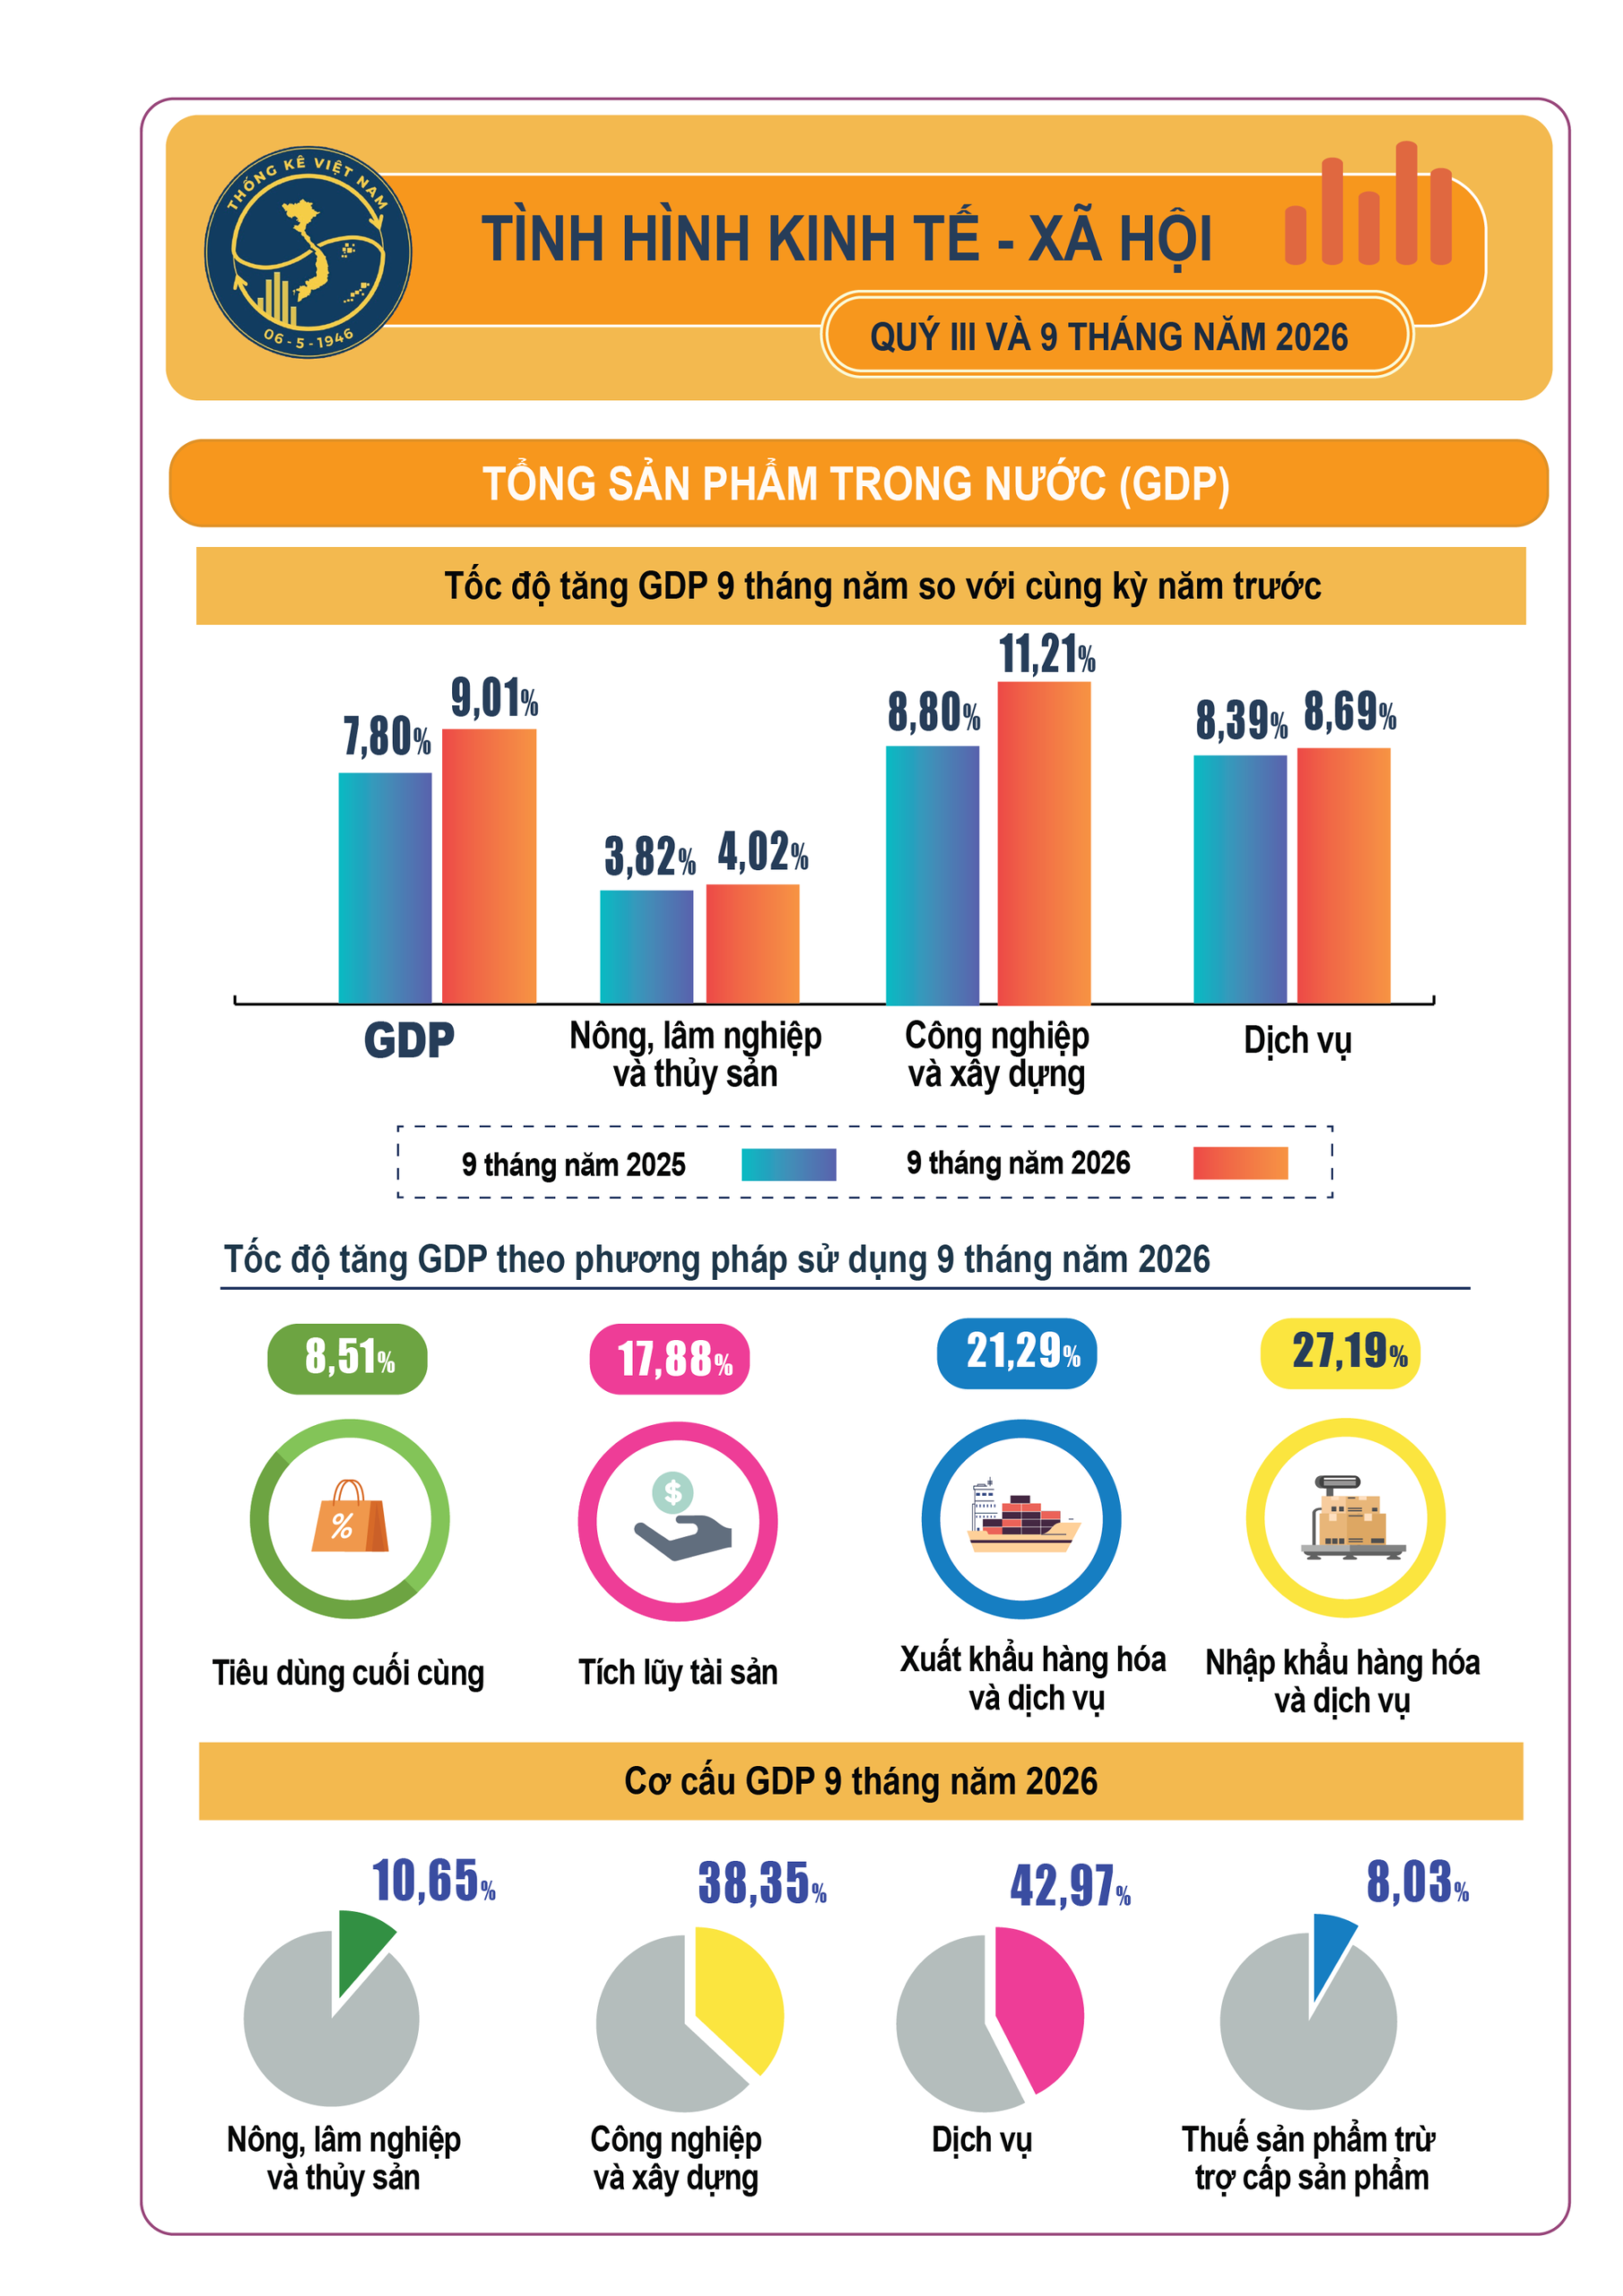
Tăng trưởng GDP 9 tháng năm 2026 của Việt Nam ước đạt 9,01% so với cùng kỳ năm trước — mức tăng kỷ lục cao nhất trong 15 năm qua, riêng quý III bứt phá tới 9,95% (gần cán mốc 10%). Động lực tăng trưởng chính đến từ khu vực công nghiệp & xây dựng (tăng 11,21%, đóng góp 49,62% nhờ sự dẫn dắt của chế biến, chế tạo và xây dựng), tiếp theo là khu vực dịch vụ (tăng 8,69%, đóng góp 45,03% nhờ bán buôn/bán lẻ, vận tải và tài chính – ngân hàng) và khu vực nông, lâm nghiệp, thủy sản (tăng 4,02%, đóng góp 5,35%). Về mặt sử dụng GDP, các chỉ số đều ghi nhận mức tăng ấn tượng như xuất khẩu tăng 21,29%, nhập khẩu tăng 27,19%, tích lũy tài sản tăng 17,88% và tiêu dùng cuối cùng tăng 8,51%.
Bức tranh lợi nhuận doanh nghiệp niêm yết Quý III/2026 tuy có dấu hiệu hạ nhiệt so với hai quý đầu năm nhưng tổng thể vẫn duy trì mức tăng trưởng tương đối cao
Nhóm dẫn dắt và bứt phá mạnh mẽ: Nhiều doanh nghiệp ghi nhận lợi nhuận tăng trưởng “bằng lần” hoặc hai chữ số nhờ tận dụng Nhóm nổi bật nhất là bán lẻ, công nghệ và ngân hàng. Trong lĩnh vực bán lẻ – công nghệ, Masan (MSN) được dự báo lợi nhuận tăng khoảng 121–125%, FPT Retail (FRT) tăng 99%, Thế Giới Di Động (MWG) tăng 68–85% và Digiworld (DGW) tăng 37–70%. Động lực chủ yếu đến từ sự phục hồi của nhu cầu tiêu dùng, chu kỳ nâng cấp thiết bị và hiệu quả vận hành được cải thiện. Trong khi đó, ngân hàng tiếp tục đóng vai trò trụ cột của tăng trưởng lợi nhuận nhờ tín dụng tăng tốc và biên lãi ròng (NIM) có dấu hiệu phục hồi. HDBank (HDB) được dự báo tăng 48–53%, MBBank (MBB) tăng 21–38%, Vietcombank (VCB) tăng khoảng 14% và Techcombank (TCB) tăng 15–19%.
Bên cạnh đó, vật liệu, năng lượng và bất động sản công nghiệp cũng xuất hiện nhiều điểm sáng. Viglacera (VGC) được dự báo lợi nhuận tăng khoảng 183%, nhờ đóng góp từ mảng khu công nghiệp và thuế chống bán phá giá đối với kính. Cao su Phước Hòa (PHR) có thể tăng 61–118%, hưởng lợi từ giá cao su và các khoản đền bù đất. Lọc hóa dầu Bình Sơn (BSR) được dự báo tăng tới 446%, trong khi Nhơn Trạch 2 (NT2) có thể tăng khoảng 100%. Hòa Phát (HPG) cũng được kỳ vọng duy trì đà tăng trưởng với lợi nhuận tăng khoảng 37–46,2%. Điểm chung của nhóm này là đang hưởng lợi từ sự phục hồi của chu kỳ hàng hóa, sản lượng tiêu thụ hoặc các khoản thu nhập một lần.
Ở chiều ngược lại, không phải ngành nào cũng duy trì được đà tăng trưởng. Nhóm chứng khoán chịu áp lực rõ rệt khi thanh khoản thị trường bình quân giảm mạnh, khiến lợi nhuận của SSI được dự báo giảm khoảng 29,3%, còn VCI giảm 18,7%. Bất động sản nhà ở tiếp tục đối mặt với mặt bằng lãi suất cao và sức mua chưa thực sự phục hồi. Trong lĩnh vực xây dựng và đầu tư công, chi phí nguyên vật liệu tăng trong khi tiến độ giải ngân chưa đồng đều có thể tiếp tục gây áp lực lên biên lợi nhuận. Dệt may, vận tải biển cũng gặp nhiều thách thức, trong khi một số ngân hàng phải đối mặt với chi phí dự phòng tín dụng cao hơn. Chẳng hạn, Sacombank (STB) được dự báo lợi nhuận giảm khoảng 3–45%, còn Idico (IDC) có thể giảm 29–53% do diện tích đất khu công nghiệp bàn giao suy giảm.
Nhìn tổng thể, Quý III/2026 đang cho thấy một bức tranh lợi nhuận tích cực nhưng phân hóa rất mạnh. Tăng trưởng lợi nhuận toàn thị trường vẫn ở mức cao, nhưng phần lớn động lực tập trung vào một số nhóm ngành và doanh nghiệp cụ thể. Điều này cho thấy trong giai đoạn hiện tại, việc đầu tư theo câu chuyện “tăng trưởng lợi nhuận của thị trường” có thể không còn đủ hiệu quả; nhà đầu tư cần chuyển sang tìm kiếm những doanh nghiệp có tăng trưởng lợi nhuận thực chất, bền vững và được hỗ trợ bởi xu hướng kinh doanh cốt lõi, đồng thời thận trọng với những trường hợp tăng trưởng chủ yếu đến từ thu nhập bất thường hoặc yếu tố một lần.
Thị trường tiền tệ
Thị trường tiền tệ Việt Nam tuần qua chứng kiến sự biến động cơ cấu thanh khoản và sự can thiệp nhịp nhàng từ Ngân hàng Nhà nước (NHNN) thông qua nghiệp vụ thị trường mở. Biến động nổi bật nhất là việc lãi suất liên ngân hàng qua đêm trải qua nhịp tăng vọt từ mức đáy kỉ lục 0,2%/năm lên chạm mốc 7%/năm trong phiên giao dịch ngày 30/9–01/10. Sự dịch chuyển đột ngột này phản ánh áp lực thanh khoản ngắn hạn mang tính mùa vụ tại thời điểm chốt sổ quý 3 khi các tổ chức tín dụng cần đáp ứng chỉ tiêu an toàn vốn và cân đối trạng thái tiền gửi. Điểm tích cực là NHNN đã lập tức chuyển dịch trạng thái điều tiết sang bơm ròng hơn 10.038 tỷ đồng thông qua kênh cầm cố (OMO) với lãi suất cố định 4,5%/năm. Tác động của động thái này là giải tỏa cơn khát thanh khoản tức thì, nhanh chóng ngăn ngừa rủi ro lây lan chi phí vốn cao ra thị trường dân sinh.
Song song đó, áp lực từ thị trường ngoại hối tiếp tục được xoa dịu nhờ sự hạ nhiệt nhẹ của chỉ số DXY quốc tế, giúp tỷ giá trung tâm USD/VND được điều chỉnh giảm về mức 25.627 VND/USD. Tỷ giá mua giao ngay tại các ngân hàng thương mại được giữ vững quanh mốc 24.396 VND/USD, giảm áp lực đáng kể cho cán cân thanh toán và nghĩa vụ trả nợ ngoại tệ. Việc áp lực tỷ giá được giải tỏa đã tạo dư địa quan trọng cho NHNN tiếp tục duy trì mặt bằng lãi suất huy động dân sự ổn định, thúc đẩy khả năng hấp thụ vốn của nền kinh tế trong giai đoạn tăng tốc cuối năm. Tác động trực tiếp là doanh nghiệp giảm bớt nỗi lo về chi phí rủi ro tỷ giá và chi phí vay vốn.