Nội dung
Thị trường tuần qua
Thị trường chứng khoán Việt Nam trải qua tuần giao dịch ngắn chỉ với hai phiên 03–04/09, nhưng diễn biến khá đáng chú ý. Sau chuỗi 7 phiên tăng liên tiếp, VN-Index chịu áp lực chốt lời mạnh trong phiên đầu tiên sau kỳ nghỉ lễ. Chỉ số có thời điểm giảm hơn 30 điểm, lùi sát mốc 1.800 điểm trước khi lực cầu bắt đáy xuất hiện và giúp thu hẹp đáng kể mức giảm. Kết phiên 03/09, VN-Index giảm 4,40 điểm (-0,24%) xuống 1.827,72 điểm.
Điểm đáng chú ý là áp lực bán trong phiên 03/09 khá rộng, trong khi khối ngoại quay lại bán ròng mạnh. Theo số liệu trên HoSE, nhà đầu tư nước ngoài mua khoảng 2.586 tỷ đồng nhưng bán tới 4.116 tỷ đồng, tương ứng bán ròng khoảng 1.529 tỷ đồng. Đây là tín hiệu cho thấy áp lực cung vẫn hiện hữu khi thị trường tiến vào vùng giá cao.
Tuy nhiên, phiên 04/09 cho thấy bên mua nhanh chóng trở lại. VN-Index tăng mạnh 25,36 điểm (+1,39%) lên 1.853,08 điểm, qua đó vượt vùng 1.850 điểm và xác lập mức đóng cửa cao hơn đáng kể so với trước kỳ nghỉ. Động lực chính đến từ nhóm vốn hóa lớn, đặc biệt là VIC, VHM, VPB, STB, TCB…; riêng nhóm bất động sản tăng 3,51% và đóng vai trò dẫn dắt thị trường. Khối ngoại cũng chuyển sang mua ròng hơn 118 tỷ đồng trong phiên này.
Tính chung hai phiên, VN-Index tăng 20,96 điểm, tương đương khoảng 1,14%, từ 1.832,12 lên 1.853,08 điểm. Tuy nhiên, thanh khoản chưa cho thấy sự lan tỏa tương xứng: giá trị giao dịch HoSE đạt khoảng 17.464 tỷ đồng trong phiên 03/09 và 16.700 tỷ đồng trong phiên 04/09. Điều này cho thấy đà tăng vẫn đang phụ thuộc đáng kể vào nhóm cổ phiếu vốn hóa lớn thay vì một sự đồng thuận rộng của dòng tiền.
Phân tích kỹ thuật
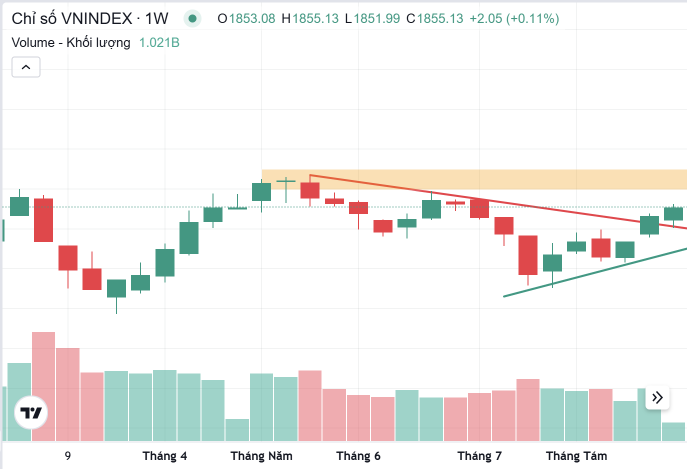
Nến tăng gần nhất là tín hiệu tích cực khi giá đóng cửa quanh 1.853 điểm, đồng thời vượt lên trên đường xu hướng giảm được hình thành từ đỉnh tháng 5. Tuy nhiên, cần phân biệt breakout đường xu hướng với breakout vùng kháng cự quan trọng. Hiện tại giá mới vượt một cản động, chưa vượt vùng cung 1.900 – 1.950.
Kịch bản tôi đánh giá có xác suất hợp lý nhất hiện tại là VN-Index tiếp tục kiểm định vùng 1.900 – 1.950 điểm trước khi thị trường đưa ra tín hiệu quyết định. Lý do là giá đã phá lên đường xu hướng giảm phía trên của cấu trúc hội tụ, đồng thời đang duy trì chuỗi đáy cao dần. Nếu giá tiến vào vùng 1.900 – 1.950 nhưng xuất hiện nến từ chối mạnh, đặc biệt là bearish reversal với khối lượng gia tăng, khả năng cao thị trường sẽ quay lại kiểm định 1.800 – 1.820, sâu hơn là vùng 1.750 – 1.780. Đây là vùng cần đặc biệt quan sát vì nó tương ứng với khu vực breakout và đường xu hướng tăng bên dưới. Kịch bản xấu hơn chỉ thực sự xuất hiện khi VN-Index phá xuống đường xu hướng tăng và đặc biệt là mất vùng 1.700 – 1.650; khi đó cấu trúc đáy cao dần sẽ bị phá vỡ. Do đó, hiện tại tôi nghiêng về tích cực nhưng chưa xác nhận hoàn toàn.
Từ Jackson Hole, Chủ tịch Fed phát tín hiệu tăng lãi suất
Tại hội nghị Jackson Hole ngày 28/8, Chủ tịch Fed Kevin Warsh đã có bài phát biểu mang màu sắc “diều hâu” hơn đáng kể so với cuộc họp báo tháng 7, đồng thời phản bác những chỉ trích cho rằng ông từng khiến thị trường khó hiểu về định hướng lãi suất. Lần này, ông nhấn mạnh rằng tình trạng giá cả leo thang kéo dài có thể buộc Fed phải tăng lãi suất nếu lạm phát không cải thiện.
Ông Warsh tái khẳng định mục tiêu lạm phát PCE 2% là một “mục tiêu cố định, vững chắc”. Trong khi đó, PCE tháng 7 đạt 3,7%; 54% thành phần của chỉ số này có mức lạm phát hàng năm trên 3% trong 12 tháng qua và 49% trong 6 tháng qua. CPI cũng đang ở mức 3,4%. Theo ông, dù không thước đo nào hoàn hảo, tất cả đều cho thấy lạm phát vẫn cao hơn mục tiêu 2%.
Nhận định này cho thấy mối lo ngại ngày càng rõ của Fed về áp lực giá. Ông Warsh đồng thời cho rằng điều kiện tài chính hiện không thắt chặt trên diện rộng, khác với đánh giá hồi tháng 7.
Dù không phát tín hiệu cụ thể về cuộc họp giữa tháng 9, ông cho biết phương án khôn ngoan hơn là chờ thêm thông tin giữa các kỳ họp.
Thế giới bước vào kỷ nguyên lãi suất cao
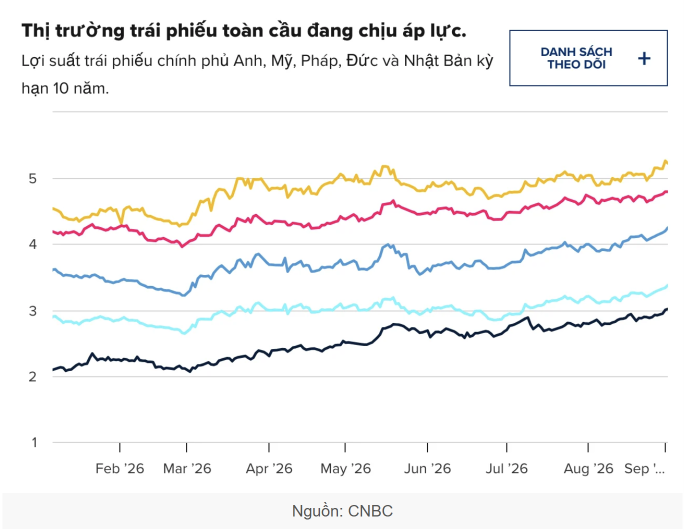
Lợi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm đã vượt 3%, cao nhất kể từ năm 2011; lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm lên mức cao nhất kể từ tháng 11/2023, trong khi lợi suất trái phiếu Anh cũng đạt mức cao nhất kể từ sau năm 2008. Đợt bán tháo phản ánh lượng nợ chính phủ lớn, cú sốc giá dầu và lo ngại lạm phát khiến các ngân hàng trung ương có thể duy trì chính sách thắt chặt lâu hơn.
Các chính phủ chịu áp lực trực tiếp khi chi phí tái cấp vốn tăng. Nhật Bản, với nợ công hơn 200% GDP, dự kiến dành hơn 25% tổng chi tiêu chính phủ năm tài chính 2026 để trả nợ. Những nền kinh tế có thâm hụt lớn, nợ cao và phụ thuộc vốn nước ngoài đặc biệt dễ tổn thương.
Doanh nghiệp cũng đối mặt chi phí vay cao hơn, nhất là các công ty vốn hóa nhỏ, sử dụng nhiều nợ lãi suất thả nổi, cùng bất động sản thương mại và các doanh nghiệp đòn bẩy cao. Làn sóng phát hành trái phiếu để xây dựng trung tâm dữ liệu AI càng làm cạnh tranh vốn gay gắt.
Với người tiêu dùng, lãi suất dài hạn cao gây sức ép lên vay mua nhà, ô tô và tín dụng, trong đó nhóm thu nhập thấp chịu tác động lớn hơn. Chứng khoán cũng đứng trước áp lực khi trái phiếu trở nên hấp dẫn hơn. Deutsche Bank dự báo lợi suất trái phiếu kho bạc Mỹ 10 năm có thể lên 5,5% năm tới.
Kinh tế Việt Nam: Sản xuất tăng tốc, tiêu dùng được tiếp sức
Bức tranh kinh tế Việt Nam tiếp tục xuất hiện những tín hiệu tích cực trong tháng 8, với hai động lực đáng chú ý là sản xuất và tiêu dùng.
Đầu tiên, PMI ngành sản xuất Việt Nam tăng lên 53,3 điểm trong tháng 8, từ mức 52,9 điểm của tháng 7. Đây là tháng thứ 14 liên tiếp PMI duy trì trên ngưỡng 50, đồng thời là mức cải thiện mạnh nhất kể từ tháng 2. Diễn biến này cho thấy khu vực sản xuất tiếp tục mở rộng và đà phục hồi đang được duy trì khá vững trong giai đoạn giữa quý III.
Điểm đáng chú ý là tăng trưởng sản xuất không chỉ mang ý nghĩa tích cực đối với hoạt động của doanh nghiệp, mà còn có thể tạo hiệu ứng lan tỏa sang việc làm, thu nhập và nhu cầu tiêu dùng nếu xu hướng này được duy trì trong những tháng tới.
Ở phía cầu nội địa, chính sách giảm thuế tiếp tục tạo thêm dư địa cho hộ kinh doanh và doanh nghiệp nhỏ. Quốc hội đã thông qua việc giảm 30% số thuế PIT và CIT phải nộp trong năm tài chính 2026–2027 đối với cá nhân cư trú và doanh nghiệp Việt Nam có doanh thu không quá 10 tỷ đồng/năm.
Với thị trường chứng khoán, đây là những tín hiệu đáng chú ý: sản xuất đang mở rộng, trong khi chính sách tài khóa tiếp tục hỗ trợ sức mua. Nếu hai động lực này cùng cải thiện, nhóm cổ phiếu hưởng lợi từ sản xuất, bán lẻ và tiêu dùng nội địa có thể tiếp tục được thị trường quan tâm.
Thị trường tiền tệ
NHNN tiếp tục bơm thanh khoản qua OMO – tín hiệu hỗ trợ rõ ràng nhất. Trong hai phiên 3–4/9, NHNN bơm tổng cộng 10.786,86 tỷ đồng qua kênh cầm cố giấy tờ có giá, trong đó 5.161,30 tỷ đồng ngày 3/9 và 5.625,56 tỷ đồng ngày 4/9, với lãi suất OMO duy trì 4,5%/năm. Đáng chú ý, trong cả hai phiên không có lượng đáo hạn và NHNN không chào bán tín phiếu, đồng nghĩa toàn bộ số tiền trên được bơm ròng vào hệ thống. Quy mô OMO lưu hành cuối tuần lên tới khoảng 248.032 tỷ đồng.
Tuy nhiên, lãi suất liên ngân hàng bật mạnh cho thấy hệ thống chưa thực sự dư thừa thanh khoản. Sau khi lãi suất qua đêm giảm xuống quanh 1%/năm vào cuối tháng 8, ngay phiên 3/9 đã bật lên 6%/năm, tức tăng khoảng 5 điểm phần trăm chỉ sau kỳ nghỉ. Lãi suất 1 tuần ở 6,35%, 2 tuần 6,50% và 1 tháng 6,50%; trong khi kỳ hạn 3 tháng còn lên 7,32%/năm. Điều này phản ánh sự phân hóa đáng chú ý: NHNN vẫn bơm tiền nhưng nhu cầu vốn trên thị trường liên ngân hàng vẫn lớn. Theo dữ liệu tuần, doanh số giao dịch ở hai kỳ hạn ngắn vượt 2 triệu tỷ đồng, cho thấy các ngân hàng đang tích cực cân đối nguồn vốn.
Tỷ giá chuyển sang trạng thái thuận lợi hơn, tạo thêm dư địa cho NHNN hỗ trợ thanh khoản. Một điểm đáng chú ý khác là tỷ giá trung tâm cuối tuần giảm xuống 25.605 VND/USD, thấp hơn 5 đồng so với cuối tuần trước và chấm dứt chuỗi 16 tuần tăng liên tiếp, trong thời gian đó tỷ giá trung tâm đã tăng tổng cộng 495 đồng. Tại Vietcombank, tỷ giá USD cuối tuần quanh 25.845–26.255 VND/USD, giảm 5 đồng ở cả hai chiều; tại BIDV giảm khoảng 10 đồng. Trên thị trường tự do, USD giảm mạnh khoảng 80 đồng, xuống 25.770–25.810 VND/USD. Đây là diễn biến tích cực đối với NHNN bởi áp lực tỷ giá là một trong những yếu tố quan trọng hạn chế khả năng nới lỏng tiền tệ.
Áp lực lạm phát vẫn là yếu tố khiến NHNN phải thận trọng. CPI tháng 8/2026 tăng 0,47% so với tháng trước, tăng 4,89% so với cùng kỳ và tăng 4,45% bình quân trong 8 tháng đầu năm. Đây là con số đáng chú ý khi đặt cạnh mục tiêu kiểm soát lạm phát của Chính phủ, bởi lạm phát đã tiến khá sát vùng giới hạn chính sách. Trong khi đó, hoạt động kinh tế vẫn cho thấy sức cầu tương đối tốt: PMI sản xuất tháng 8 tăng từ 52,9 lên 53,3 điểm, duy trì tháng thứ 14 liên tiếp trên ngưỡng 50. Tăng trưởng tín dụng đến thời điểm gần cuối tháng 8 đạt 8,38% so với đầu năm, trong khi huy động vốn VND tăng 8,77%. Như vậy, nền kinh tế chưa rơi vào trạng thái cần kích thích tiền tệ mạnh; ngược lại, tốc độ mở rộng tín dụng và lạm phát đều yêu cầu NHNN phải giữ kỷ luật nhất định.