Nội dung
Thị trường tuần qua
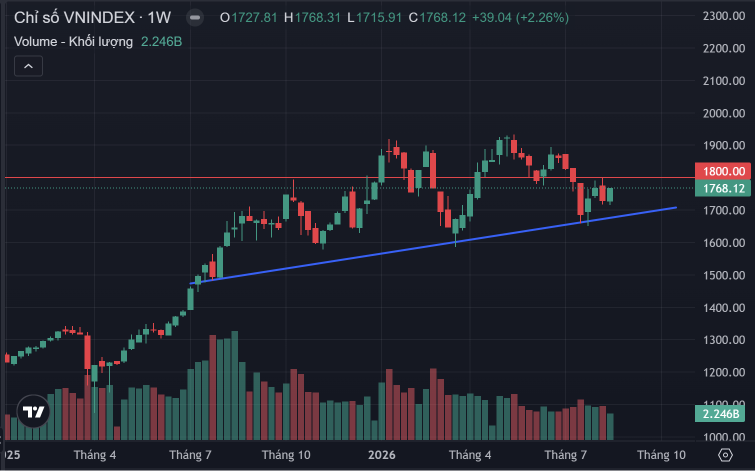
VN-Index phần lớn thời gian trong tuần dao động giằng co quanh vùng 1.730 điểm, trong khi thanh khoản duy trì ở mức thấp cho thấy tâm lý nhà đầu tư vẫn thận trọng. Bước ngoặt chỉ thực sự xuất hiện trong phiên 21/8 khi lực cầu bất ngờ gia tăng mạnh, giúp VN-Index tăng 33,88 điểm (+1,95%) lên 1.768,12 điểm. Tính chung cả tuần, chỉ số tăng 39,04 điểm (+2,26%).
Nhóm ngành Tài chính (Ngân hàng, Chứng khoán) trở lại làm động lực dẫn dắt chính. Nhiều mã chứng khoán đóng cửa ở mức giá trần hoặc sát trần trong phiên 21/08 như SSI (+6,96%), VCI (+6,76%), VIX (+6,72%), VND, ORS. Bên cạnh đó, nhóm Năng lượng (nổi bật là GAS nhờ đà tăng của giá dầu thô) và Công nghệ thông tin cũng đóng góp quan trọng vào đà tăng chung.
Nhà đầu tư nước ngoài duy trì vị thế bán ròng trên HOSE với tổng giá trị đạt hơn 2.660 tỷ đồng (bán ròng 4/5 phiên). Tâm điểm rút vốn tập trung ở một số mã lớn như VIC, VPB và VCB.
Phân tích kỹ thuật
Nến tuần gần nhất có cấu trúc rất tích cực, thân nến tăng lớn, đóng cửa gần như sát mức cao nhất tuần và chỉ để lại bóng trên không đáng kể. Đây là đặc điểm của một bullish continuation/reversal candle, cho thấy lực cầu đã kiểm soát hoàn toàn diễn biến trong tuần. Đáng chú ý hơn, phiên cuối tuần đóng góp phần lớn mức tăng của cả tuần khi VN-Index tăng 33,88 điểm, thanh khoản HOSE đạt hơn 18.356 tỷ đồng và độ rộng thị trường nghiêng mạnh về phía tăng. Tuy nhiên, không nên chỉ nhìn vào một cây nến riêng lẻ. Cụm nến gần đây cho thấy chỉ số đã tích lũy và hấp thụ cung quanh 1.700–1.750 điểm, sau đó xuất hiện một phiên mở rộng biên độ theo hướng tăng. Đây là tín hiệu tích cực, nhưng cần thêm sự xác nhận bằng khả năng duy trì trên 1.750–1.760 và đặc biệt là vượt được 1.800 điểm.
Kịch bản có xác suất cao hơn hiện tại là VN-Index tiếp tục vận động theo hướng kiểm định vùng 1.800 điểm. Nếu chỉ số vượt 1.800 với nến tuần đóng cửa thuyết phục, đồng thời thanh khoản duy trì ở mức cao, cấu trúc hồi phục sẽ được củng cố và mục tiêu tiếp theo có thể hướng tới 1.850–1.900 điểm, tức vùng đỉnh trước đó. Ngược lại, nếu VN-Index tiếp cận 1.800 nhưng xuất hiện nến rút đầu dài, bearish engulfing hoặc liên tục thất bại tại vùng này, thị trường có thể quay lại kiểm định vùng 1.720–1.750 điểm. Do đó, tín hiệu hiện tại là bullish nhưng chưa phải bullish breakout. Nhà đầu tư không nên suy luận rằng chỉ vì một tuần tăng mạnh thì thị trường đã bước vào một nhịp tăng mới. Điều cần quan sát là phản ứng của giá tại 1.800 và hành vi của thị trường khi xuất hiện các phiên điều chỉnh.
Việt Nam có 27 cổ phiếu vào rổ chỉ số mới nổi của FTSE
FTSE Russell vừa công bố kết quả rà soát bán niên tháng 9 đối với FTSE Global Equity Index Series (GEIS) khu vực châu Á – Thái Bình Dương, trong bối cảnh Việt Nam chuẩn bị chính thức chuyển từ thị trường cận biên lên Mới nổi thứ cấp (Second Emerging) từ ngày 21/9.
Trong 27 cổ phiếu Việt Nam được thêm vào FTSE All-Cap, nhóm vốn hóa lớn gồm VCB, VIC và VHM; nhóm vốn hóa vừa có BID, HPG và VPB; 21 mã thuộc nhóm vốn hóa nhỏ gồm FPT, GEX, HDB, HCM, MCH, MSN, NVL, SHB, STB, SSB, SSI, TCX, VNM, VCI, VJC, MSB, VRE, VPL, VIX, VND và VCK. Đáng chú ý, VPB không nằm trong danh sách tham khảo hồi tháng 4 nhưng đã được bổ sung vào danh mục chính thức. So với danh sách dự kiến, có 18 mã giữ nguyên, 14 mã bị loại và 9 mã mới xuất hiện.
FTSE cũng đưa 90 cổ phiếu Việt Nam vào FTSE Total-Cap, bao gồm nhóm vốn hóa siêu nhỏ. Riêng 6 mã VCB, VIC, VHM, BID, HPG và VPB được thêm vào FTSE All-World, đưa Việt Nam trở thành quốc gia thứ 49 góp mặt trong chỉ số này.
Theo lộ trình, cổ phiếu Việt Nam sẽ được phân bổ vào các bộ chỉ số FTSE theo 4 đợt với tỷ trọng 10%, 20%, 35% và 35%.
Quốc hội thông qua Luật Dầu khí (sửa đổi): Phát triển ngành công nghiệp năng lượng hiện đại trong kỷ nguyên mới
Với 94,2% đại biểu tán thành, Quốc hội đã thông qua Luật Dầu khí (sửa đổi) sáng 23/8, có hiệu lực từ 1/3/2027. Luật gồm 12 chương, 62 điều, tập trung vào các chính sách thu hút đầu tư trong bối cảnh nhiều dự án dầu khí ngày càng nằm ở vùng sâu, nước sâu, xa bờ, địa chất phức tạp và đòi hỏi vốn lớn, thời gian thu hồi dài.
Đáng chú ý, nhà thầu ứng dụng công nghệ cao tại các mỏ cận biên được tăng mức thu hồi chi phí tối đa 10% so với hợp đồng hiện hữu. Với mỏ cận biên thuộc lô ưu đãi đầu tư đặc biệt hoặc dự án hiệu quả kinh tế rất thấp, nhà thầu có thể được thu hồi chi phí bằng toàn bộ phần dầu khí còn lại sau thuế tài nguyên và thuế xuất khẩu kể từ khi FDP được phê duyệt; sau khi thu hồi hết chi phí, tiếp tục được hưởng toàn bộ phần dầu khí còn lại. Nhà thầu áp dụng công nghệ nâng cao hệ số thu hồi dầu khí (EOR) cũng được đề xuất tăng mức thu hồi chi phí tối đa 10%.
Song song ưu đãi, luật đẩy mạnh phân cấp. Chính phủ quyết định các vấn đề chiến lược; Bộ Công Thương quản lý, phê duyệt các nội dung chuyên ngành. PVN được tăng quyền trong lựa chọn nhà thầu, hoàn thiện hợp đồng và gia hạn một số thời hạn.
Luật cũng lần đầu quy định chính sách cho thu giữ, lưu trữ carbon (CCS) và năng lượng ngoài khơi gắn với dầu khí.
Thị trường tiền tệ
Tuần qua, Ngân hàng Nhà nước (NHNN) điều chỉnh tỷ giá trung tâm linh hoạt, tăng lên mốc đỉnh tuần là 25.600 VND/USD vào phiên ngày 21/08/2026. Tại hệ thống các ngân hàng thương mại, tỷ giá niêm yết không xuất hiện biến động đột biến mà có xu hướng hạ nhiệt nhẹ từ 10 – 20 đồng/USD tùy thời điểm.
Thanh khoản hệ thống trong tuần duy trì trạng thái dồi dào. Lãi suất VND liên ngân hàng kỳ hạn ngắn (qua đêm đến 1 tuần) giữ độ phân hóa nhẹ quanh mốc 4,0% – 4,8%/năm. Trên Thị trường 1, đáng chú ý vào đầu tuần (17/08/2026), một số ngân hàng (như VCBNeo) bất ngờ điều chỉnh hạ lãi suất tiền gửi trực tuyến ở các kỳ hạn dài (giảm tới 0,8%/năm về mốc 7,0%/năm), trong khi các ngân hàng thương mại nhà nước duy trì mặt bằng lãi suất ổn định (kỳ hạn 12 tháng quanh 6,8%/năm).
NHNN tiếp tục duy trì hoạt động chào thầu đa dạng các kỳ hạn (7 ngày, 35 ngày và 91 ngày) với lãi suất trúng thầu cố định 4,5%/năm. Đơn cử tại phiên ngày 17/08, NHNN phát hành 9.659 tỷ đồng trúng thầu; phiên ngày 21/08 phát hành 5.298 tỷ đồng trúng thầu. NHNN hoàn toàn không phát hành tín phiếu để hút tiền dài hạn. Việc hút tiền hoàn toàn đến từ khối lượng các khoản OMO ngắn hạn trước đó đáo hạn. NHNN hút ròng trung bình khoảng 3.000 đến 5.000 tỷ đồng mỗi phiên giao dịch chính (như phiên 17/08 hút ròng 4.978 tỷ đồng, phiên 21/08 hút ròng 3.008 tỷ đồng), đưa tổng dư thừa tiền trên kênh OMO duy trì quanh mức xấp xỉ 177.000 – 186.000 tỷ đồng.
Định hướng chính sách tiền tệ của Việt Nam trong tuần qua mang bản chất Nới lỏng có kiểm soát (Thận trọng – Hỗ trợ tăng trưởng). NHNN không thực hiện thắt chặt (không tăng lãi suất điều hành, không hút ròng thanh khoản quy mô lớn), nhưng cũng không nới lỏng ồ ạt để tránh rủi ro bong bóng tài sản hay áp lực quay trở lại của tỷ giá.