Nội dung
Thị trường tuần qua
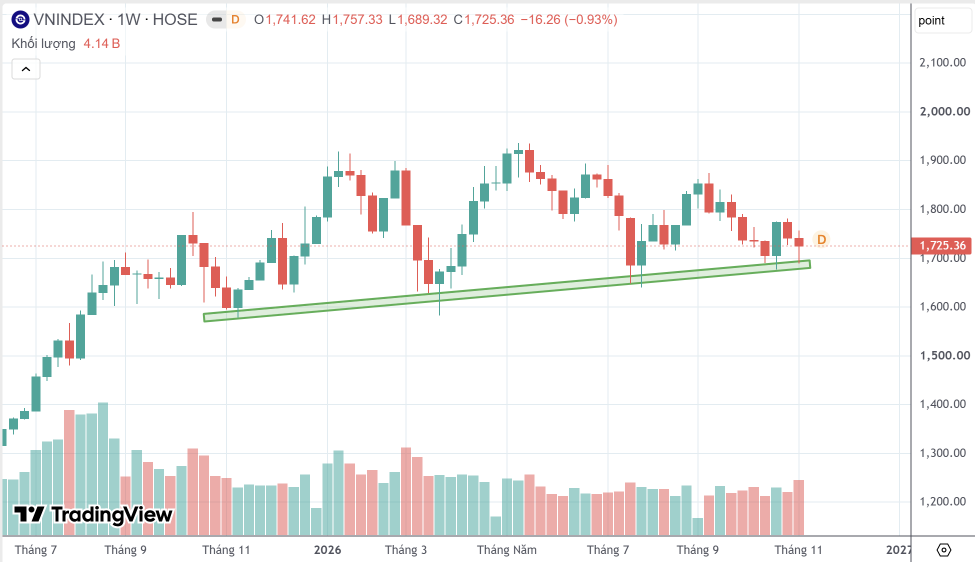
Kết thúc tuần giao dịch từ ngày 02/11 đến 06/11/2026, thị trường chứng khoán Việt Nam tiếp tục trải qua trạng thái tích lũy hẹp và chịu áp lực điều chỉnh ngắn hạn khi chỉ số VN-Index giảm 16,26 điểm (-0,93%), đóng cửa tại mức 1.725,36 điểm bất chấp lực cầu bắt đáy tích cực xuất hiện khi chỉ số chớm vi phạm mốc tâm lý 1.700 điểm. Điểm sáng lớn nhất tuần qua đến từ thanh khoản khi tổng giá trị giao dịch khớp lệnh trên HOSE đạt 70.642,57 tỷ đồng (tăng 20,31% so với tuần trước) với khối lượng bình quân hơn 830,4 triệu cổ phiếu/phiên, trong khi áp lực bán ròng của khối ngoại duy trì ở mức 884,51 tỷ đồng trên HOSE (tập trung bán MBB, VCB, ACB và mua ròng VIX, MSN, HPG).
Phân tích kỹ thuật
Nến tuần gần nhất là nến giảm, đóng cửa tại 1.725 điểm, với biên độ dao động từ 1.689 đến 1.757 điểm. Đáng chú ý, bóng nến dưới tương đối dài cho thấy lực cầu đã xuất hiện khi chỉ số lùi về vùng giá thấp, nhưng lực cầu này chưa đủ mạnh để giúp VN-Index đóng cửa gần mức cao nhất tuần. Cụm nến gần đây thể hiện sự giằng co, thân nến tương đối nhỏ và các nhịp hồi phục thiếu tính liên tục. Điều này phản ánh trạng thái cân bằng tạm thời giữa cung và cầu, nhưng chưa cung cấp tín hiệu xác nhận đảo chiều tăng.
Trong ngắn hạn, VN-Index nhiều khả năng tiếp tục kiểm định vùng hỗ trợ 1.680 – 1.700 điểm. Nếu lực cầu được duy trì và chỉ số hình thành các nến đảo chiều tích cực tại đây, khả năng hồi phục lên vùng 1.760 – 1.800 điểm có thể được mở ra. Ngược lại, nếu giá đóng cửa tuần xuyên thủng đường xu hướng tăng kèm thanh khoản gia tăng, rủi ro mở rộng nhịp điều chỉnh về vùng 1.620 – 1.650 điểm cần được tính đến. Hiện tại, chưa có đủ bằng chứng để khẳng định thị trường đã tạo đáy trung hạn.
Chiến thắng của Đảng Dân chủ tại cả Hạ viện và Thượng viện Mỹ
Chiến thắng của Đảng Dân chủ tại cả Hạ viện và Thượng viện Mỹ trong cuộc bầu cử giữa kỳ ngày 3/11/2026 có thể tạo ra những tác động hai chiều đối với thị trường chứng khoán Việt Nam. Ở chiều tích cực, theo Reuters, kết quả bầu cử đã khiến lợi suất trái phiếu Chính phủ Mỹ và đồng USD suy yếu, qua đó hỗ trợ dòng vốn vào các thị trường mới nổi. Nếu xu hướng này duy trì, Việt Nam có thể hưởng lợi nhờ áp lực tỷ giá giảm và điều kiện thu hút vốn ngoại thuận lợi hơn. Ở chiều thận trọng, UBS nhận định việc Quốc hội Mỹ nằm dưới sự kiểm soát của Đảng Dân chủ có thể làm gia tăng tình trạng bế tắc chính sách, bất ổn trong các cuộc đàm phán ngân sách và trần nợ công, khiến thị trường tài chính biến động. Đáng chú ý, theo Reuters, chiến thắng của phe Dân chủ chưa chắc làm thay đổi đáng kể chính sách thuế quan của Tổng thống Trump, bởi quyền áp thuế của nhánh hành pháp vẫn rất lớn. Đây là rủi ro cần theo dõi, bởi Ngân hàng Thế giới đánh giá xuất khẩu sang Mỹ tương đương khoảng 26% GDP Việt Nam. Nhìn chung, tác động tích cực từ USD và lợi suất trái phiếu cần được cân nhắc cùng rủi ro thương mại; diễn biến VN-Index vẫn phụ thuộc chủ yếu vào dòng tiền, tỷ giá và triển vọng lợi nhuận doanh nghiệp.
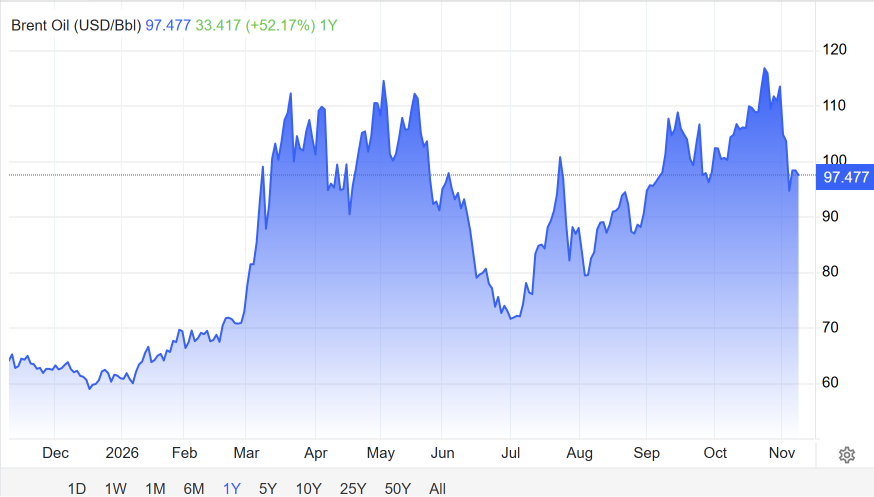
Giá dầu Brent giảm xuống dưới 100 USD/thùng
Là yếu tố hỗ trợ tích cực cho triển vọng kinh tế và thị trường chứng khoán Việt Nam, nhưng tác động sẽ có sự phân hóa giữa các nhóm ngành. Theo Reuters, đà giảm gần 10% của giá dầu phản ánh sự suy giảm phần bù rủi ro địa chính trị liên quan đến xung đột Mỹ – Iran. Ở góc độ vĩ mô, MUFG Research từng ước tính cứ mỗi 10 USD/thùng giá dầu tăng thêm sẽ khiến tăng trưởng GDP Việt Nam giảm khoảng 0,2 điểm phần trăm, lạm phát tăng 0,3–0,4 điểm phần trăm. Do đó, nếu giá dầu duy trì ở vùng thấp hơn, áp lực lạm phát, tỷ giá và lãi suất có thể được giải tỏa, tạo điều kiện thuận lợi cho định giá cổ phiếu và dòng vốn vào thị trường.
Về phân hóa ngành, nhóm hàng không, vận tải, hóa chất và nhựa có thể hưởng lợi nhờ chi phí nhiên liệu và nguyên liệu đầu vào giảm. Ngược lại, nhóm dầu khí thượng nguồn như PVD, PVS có thể chịu áp lực do triển vọng doanh thu và giá dịch vụ liên quan đến hoạt động khai thác suy yếu. Theo phân tích của TCBS Research được Vietnam News dẫn lại, lợi ích của doanh nghiệp lọc dầu như BSR không phụ thuộc đơn thuần vào giá dầu mà còn nằm ở chênh lệch giá sản phẩm lọc dầu và giá dầu thô đầu vào.
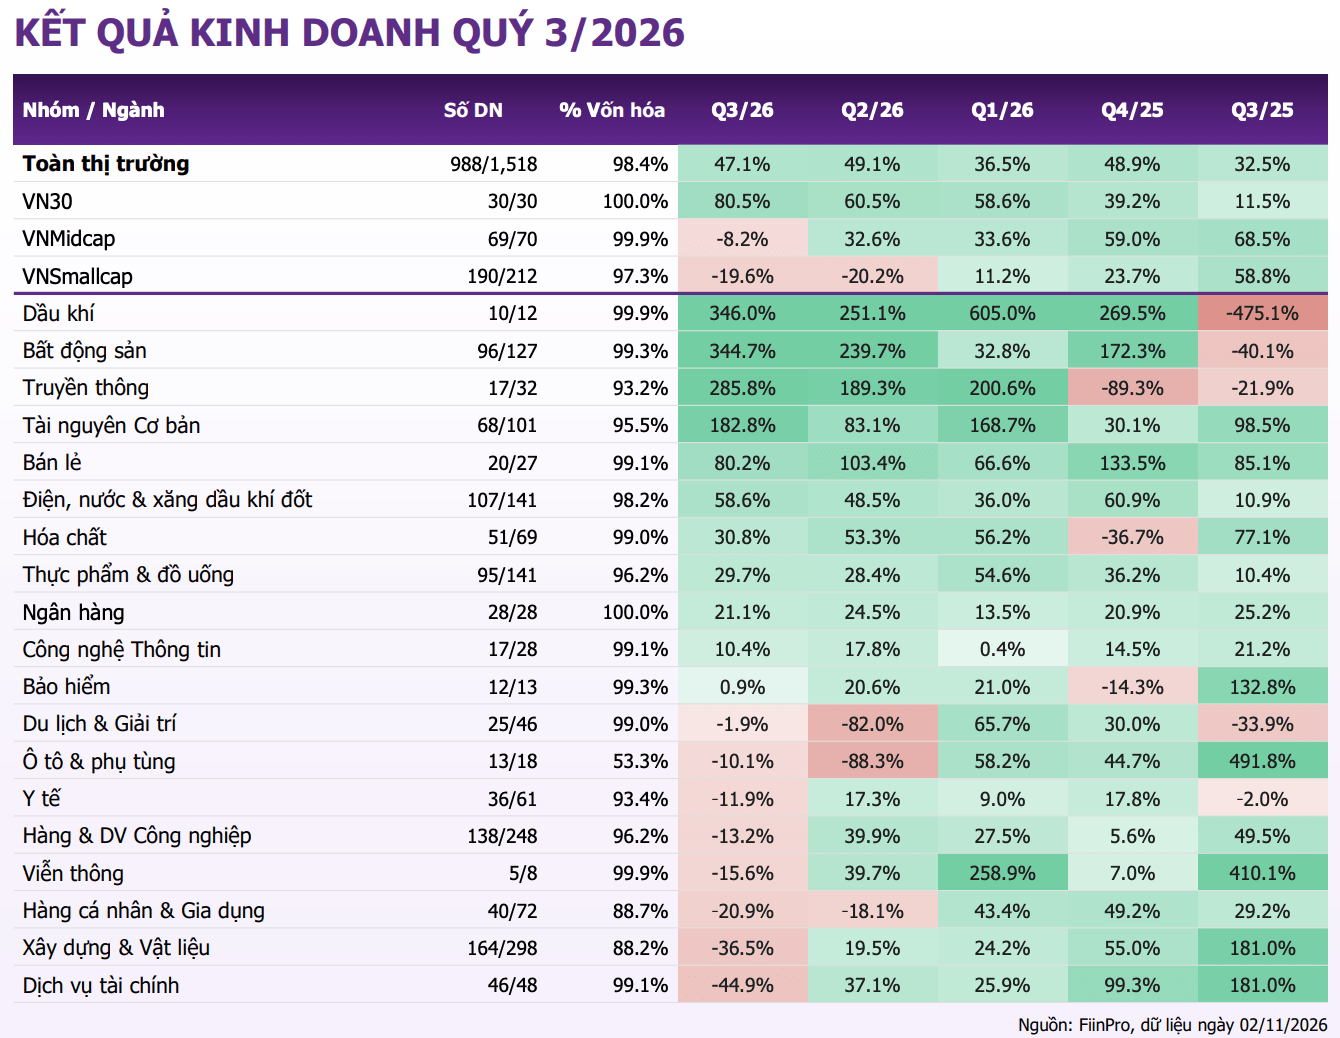
Kết quả kinh doanh quý III/2026 cho thấy bức tranh lợi nhuận toàn thị trường tiếp tục duy trì tích cực
Với tốc độ tăng trưởng đạt 47,1% so với cùng kỳ, dù thấp hơn mức 49,1% của quý II. Đáng chú ý, nhóm VN30 ghi nhận mức tăng trưởng lợi nhuận 80,5%, cao nhất trong 5 quý gần đây, cho thấy động lực tăng trưởng đang tập trung nhiều hơn ở các doanh nghiệp vốn hóa lớn. Xét theo ngành, Dầu khí (+346%), Bất động sản (+344,7%), Truyền thông (+285,8%) và Tài nguyên cơ bản (+182,8%) là những nhóm có mức tăng trưởng nổi bật. Ngân hàng tiếp tục đóng góp sự ổn định với mức tăng 21,1%, trong khi Bán lẻ tăng 80,2%, phản ánh sự cải thiện của hoạt động tiêu dùng.
Tuy nhiên, bức tranh cũng xuất hiện những điểm kém tích cực: VNMidcap giảm 8,2%, VNSmallcap giảm 19,6%; nhiều ngành như Xây dựng & Vật liệu (-36,5%), Dịch vụ tài chính (-44,9%) và Hàng cá nhân & Gia dụng (-20,9%) ghi nhận lợi nhuận suy giảm. Nhìn chung, tăng trưởng lợi nhuận vẫn tích cực nhưng có sự phân hóa rõ rệt, tập trung ở nhóm vốn hóa lớn và một số ngành đặc thù. Đây là yếu tố ủng hộ triển vọng thị trường, nhưng cũng cho thấy nhà đầu tư cần chú trọng lựa chọn doanh nghiệp thay vì kỳ vọng tăng trưởng đồng đều trên diện rộng.
Thị trường tiền tệ
Trong tuần 2–6/11, NHNN đã bơm 61.578,84 tỷ đồng qua kênh OMO với lãi suất 4,5%/năm, trong khi lượng đáo hạn đạt 65.592,06 tỷ đồng. Như vậy, hệ thống bị hút ròng 4.013,22 tỷ đồng, đảo chiều so với mức bơm ròng 28.161,7 tỷ đồng tuần trước. Đáng chú ý, riêng phiên 6/11, NHNN phát hành mới gần 45.000 tỷ đồng OMO, cho thấy nhu cầu hỗ trợ thanh khoản vẫn hiện hữu.
Tỷ giá trung tâm kết tuần ở mức 25.615 đồng/USD, giảm 22 đồng so với cuối tuần trước. Tỷ giá USD tại Vietcombank giảm 80 đồng ở cả hai chiều; thị trường tự do giảm khoảng 210 đồng/USD. Tuy nhiên, chỉ số DXY bật tăng lên khoảng 102 điểm vào cuối tuần, cho thấy áp lực từ bên ngoài vẫn cần được theo dõi.
Theo thông tin từ Phó Thống đốc NHNN ngày 4/11, các ngân hàng đã giảm lãi suất tiền gửi niêm yết 0,5 điểm phần trăm đối với kỳ hạn từ 6 tháng trở lên; một số ngân hàng cổ phần giảm 0,5–0,7 điểm phần trăm. Lãi suất tiền gửi mới bình quân giảm khoảng 0,4 điểm phần trăm so với giữa tháng 10, trong khi lãi suất cho vay mới giảm 0,2–0,5 điểm phần trăm. NHNN đồng thời định hướng giảm lãi suất cho vay 1,5–2 điểm phần trăm đối với lĩnh vực sản xuất, kinh doanh và ưu tiên.
Ngày 6/11, NHNN triển khai nghiệp vụ FX Swap với quy mô tối đa 2 tỷ USD, tương đương gần 48.800 tỷ đồng. NHNN mua USD giao ngay ở mức 24.399 đồng/USD và bán lại kỳ hạn ở mức 24.704 đồng/USD. Theo đánh giá của VPS được Thời báo Tài chính Việt Nam dẫn lại, nghiệp vụ này giúp bổ sung nguồn VND, giảm áp lực lãi suất liên ngân hàng và hỗ trợ thanh khoản trong giai đoạn cao điểm tín dụng cuối năm. Đây là tín hiệu đáng chú ý vì công cụ có kỳ hạn 182 ngày, dài hơn đáng kể so với các giao dịch hoán đổi dưới 30 ngày trước đó.