Nội dung
Thị trường tuần qua
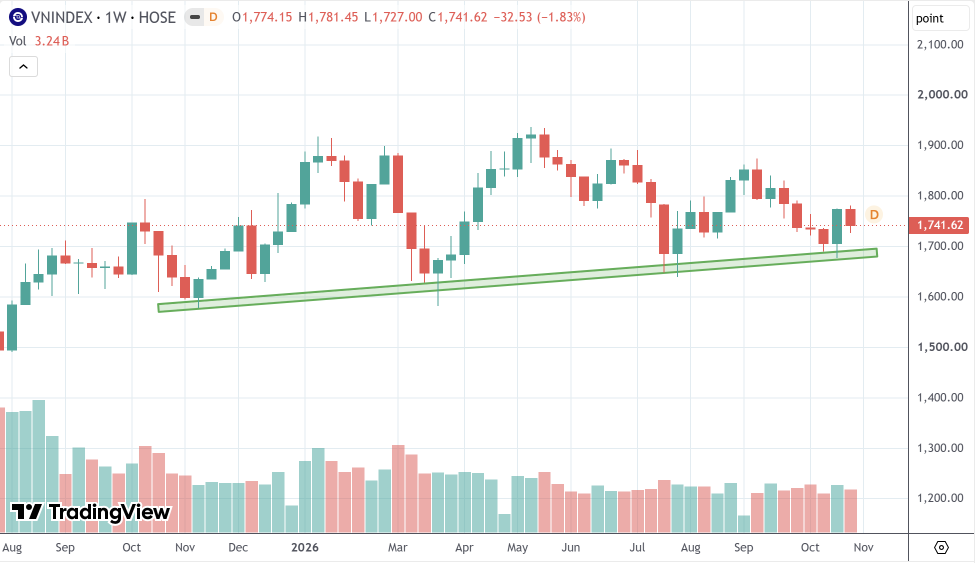
Trong tuần từ 26/10 đến 30/10/2026, thị trường chứng khoán Việt Nam chịu áp lực điều chỉnh mạnh do tâm lý thận trọng và đà bán ròng rút vốn hơn 2.6 ngàn tỷ đồng của khối ngoại. Đóng cửa phiên 30/10/2026, VN-Index dừng tại 1,741.62 điểm, bốc hơi 32.53 điểm (-1.83%) so với tuần trước; VN30-Index và HNX-Index lần lượt giảm 2.73% và 3.79%. Thanh khoản HOSE giảm 9.38%, bình quân chỉ đạt hơn 645 triệu cổ phiếu/phiên. Sự sụt giảm của các nhóm ngành tài chính – ngân hàng và công nghiệp đè nén nặng nề lên chỉ số, dù nhóm tiện ích – năng lượng (GAS) cùng bất động sản (VHM) nỗ lực đóng vai trò bệ đỡ nâng đỡ thị trường. Trong bối cảnh lực cầu vùng giá cao chưa sẵn sàng và xu hướng cân bằng chưa xác nhận, nhà đầu tư nên ưu tiên quản trị rủi ro và duy trì tỷ trọng tài khoản an toàn.
Phân tích kỹ thuật
Đường xu hướng tăng nối các đáy từ tháng 10 năm trước vẫn đang được duy trì, với vùng 1.680–1.700 điểm đóng vai trò hỗ trợ đáng chú ý. Cụm nến tuần gần nhất cho thấy lực cầu có phản ứng tại vùng hỗ trợ, tuy nhiên sự xuất hiện của các phiên điều chỉnh sau đó phản ánh trạng thái giằng co và chưa xác nhận sự trở lại của xu hướng tăng. Trong ngắn hạn, VN-Index nhiều khả năng tiếp tục dao động trong vùng 1.680–1.800 điểm. Một tín hiệu tích cực chỉ được xác nhận khi chỉ số vượt vùng 1.780–1.800 điểm với thanh khoản cải thiện. Nhà đầu tư ngắn hạn nên duy trì tỷ trọng thận trọng, hạn chế mua đuổi; trong khi nhà đầu tư trung hạn có thể tiếp tục nắm giữ các cổ phiếu có nền tảng tốt, sức mạnh giá vượt trội và chờ tín hiệu xác nhận xu hướng trước khi gia tăng tỷ trọng.
Thị trường chứng khoán tháng 10/2026: Dòng tiền suy yếu, áp lực bán vẫn chiếm ưu thế
VN-Index kết thúc tháng 10/2026 tại 1.741,62 điểm, giảm 1,53%, đánh dấu tháng giảm điểm thứ ba liên tiếp. Dù chỉ số có nhịp hồi phục khoảng 4% trong tuần 43 sau khi chạm 1.705,91 điểm, đà tăng nhanh chóng suy yếu, cho thấy lực cầu vẫn chưa đủ mạnh để thiết lập trạng thái cân bằng. Đáng chú ý, thanh khoản HoSE tiếp tục giảm tháng thứ năm liên tiếp, xuống mức thấp nhất kể từ tháng 1/2025, phản ánh dòng tiền vẫn đứng ngoài quan sát. Áp lực giảm điểm tập trung chủ yếu ở nhóm ngân hàng và công nghệ thông tin, trong khi VIC đóng vai trò nâng đỡ đáng kể cho chỉ số. Khối ngoại bán ròng mạnh 23.700 tỷ đồng, trái ngược với hoạt động mua ròng 725,8 tỷ đồng của khối tự doanh. Xét về dòng tiền, tài nguyên cơ bản và hàng hóa, dịch vụ công nghiệp là những nhóm thu hút sự chú ý, trong khi dầu khí và bất động sản suy giảm tỷ trọng giao dịch. Đáng chú ý, dòng tiền có xu hướng dịch chuyển từ nhóm vốn hóa lớn sang vừa và nhỏ, nhưng chưa tạo được sự cải thiện tương ứng về giá. Nhìn chung, thị trường vẫn thiếu động lực dẫn dắt, sự đồng thuận thấp và cần thêm thời gian để xác lập xu hướng phục hồi bền vững.
Dòng tiền có thể dịch chuyển sang nhóm midcap: Cơ hội nằm ở những cổ phiếu chưa tăng mạnh
Trong những tháng cuối năm 2026, xu hướng phân hóa được dự báo tiếp tục chi phối thị trường chứng khoán, khi dòng tiền có thể dần dịch chuyển từ nhóm vốn hóa lớn sang các cổ phiếu midcap có câu chuyện tăng trưởng riêng. Cơ hội đáng chú ý nằm ở những doanh nghiệp đã trải qua giai đoạn điều chỉnh, đang tích lũy tại vùng giá thấp nhưng triển vọng kinh doanh quý IV/2026 và quý I/2027 được kỳ vọng cải thiện. Các nhóm ngành đáng quan tâm gồm vật liệu xây dựng, bán lẻ, hàng không và xây lắp. Trong đó, vật liệu xây dựng có thể hưởng lợi trước từ nhu cầu đầu tư công, tiếp đến là nhóm xây lắp khi tiến độ giải ngân được đẩy mạnh. Ở chiều ngược lại, nhóm cổ phiếu vốn hóa lớn, đặc biệt một số doanh nghiệp thuộc hệ sinh thái Vingroup, chủ yếu đóng vai trò nâng đỡ chỉ số, nhưng chưa đủ tạo động lực cho một đợt tăng đồng thuận khi thanh khoản còn hạn chế.
Thị trường chứng khoán toàn cầu phân hóa: Phố Wall điều chỉnh, châu Âu và một số thị trường châu Á khởi sắc
Thị trường chứng khoán thế giới tuần 26 – 30/10 ghi nhận diễn biến phân hóa rõ nét giữa các khu vực. Tại Mỹ, cả ba chỉ số chính đều giảm điểm, trong đó Nasdaq mất 2,2%, Dow Jones giảm 2,1% và S&P 500 giảm 1,1%. Áp lực đến từ lo ngại hiệu quả đầu tư AI, kết quả kinh doanh của các tập đoàn công nghệ và triển vọng chính sách tiền tệ. Mặc dù Fed giữ nguyên lãi suất ở mức 3,75 – 4,00%, tăng trưởng GDP quý III đạt 3,4% cùng lạm phát PCE còn cao cho thấy dư địa nới lỏng chính sách chưa thực sự rõ ràng. Ngược lại, chứng khoán châu Âu diễn biến tích cực nhờ tăng trưởng GDP Eurozone vượt kỳ vọng và ECB duy trì lãi suất ổn định. Tại châu Á, Hàn Quốc, Nhật Bản và Hong Kong tăng điểm, trong khi Indonesia, Đài Loan, Thái Lan và Trung Quốc chịu áp lực điều chỉnh. Nhìn chung, khẩu vị rủi ro toàn cầu vẫn phân hóa, phản ánh sự thận trọng trước triển vọng kinh tế và chính sách tiền tệ. Đối với thị trường Việt Nam, diễn biến này tiếp tục là yếu tố cần theo dõi, đặc biệt khi thanh khoản trong nước còn yếu và dòng tiền chưa cho thấy sự đồng thuận rõ rệt.
Thị trường tiền tệ
NHNN đã đảo chiều từ trạng thái hút ròng sang bơm ròng thanh khoản thông qua nghiệp vụ thị trường mở. Theo số liệu được Thời báo Tài chính Việt Nam công bố ngày 31/10, trong tuần 26–30/10, NHNN đã bơm ròng khoảng 28.161,7 tỷ đồng vào hệ thống ngân hàng, đảo chiều đáng kể so với mức hút ròng gần 9.900 tỷ đồng trong tuần trước đó. Tổng khối lượng phát hành qua kênh cầm cố giấy tờ có giá đạt 66.955,59 tỷ đồng, trong khi lượng vốn đáo hạn khoảng 38.793,89 tỷ đồng. Lãi suất OMO tiếp tục duy trì ở mức 4,5%/năm. Đáng chú ý, riêng ngày 30/10, lượng bơm ròng đạt 16.068,7 tỷ đồng, đưa quy mô vốn lưu hành trên kênh OMO lên 123.226,6 tỷ đồng vào cuối tuần.
Diễn biến lãi suất trên thị trường liên ngân hàng tiếp tục phản ánh sự phân hóa về nhu cầu vốn giữa các kỳ hạn, mặc dù áp lực thanh khoản qua đêm đã phần nào được giải tỏa. Trong tuần qua, lãi suất qua đêm có thời điểm tiến sát 5%/năm, trước khi giảm về 3,74%/năm vào ngày 29/10, thấp hơn 0,21 điểm phần trăm so với cuối tuần trước. Tuy nhiên, ở các kỳ hạn dài hơn, xu hướng lại không đồng nhất: lãi suất 1 tuần tăng 1,11 điểm phần trăm lên 5,19%/năm; kỳ hạn 2 tuần tăng 0,43 điểm phần trăm lên 5,49%/năm; trong khi kỳ hạn 3 tháng tăng 0,66 điểm phần trăm lên 7,56%/năm. Riêng kỳ hạn 1 tháng giảm 0,19 điểm phần trăm xuống 5,06%/năm. Doanh số giao dịch qua đêm duy trì quanh 800.000 tỷ đồng mỗi phiên, nhưng doanh số kỳ hạn 1 tuần tăng lên hơn 55.000 tỷ đồng trong ngày 29/10, so với 7.530 tỷ đồng cuối tuần trước.
Thị trường ngoại hối trong tuần qua ghi nhận diễn biến trái chiều giữa tỷ giá chính thức và thị trường tự do. Tỷ giá trung tâm do NHNN công bố ngày 30/10 đạt 25.637 đồng/USD, tăng 10 đồng so với cuối tuần trước. Ngược lại, tỷ giá USD tại Vietcombank kết thúc tuần ở mức 25.580–25.990 đồng/USD, giảm 30 đồng ở cả hai chiều so với cuối tuần trước; tại BIDV, tỷ giá giảm 5 đồng ở cả hai chiều, xuống 25.635–26.015 đồng/USD. Đáng chú ý, tỷ giá USD trên thị trường tự do tăng khoảng 130 đồng, lên vùng 26.140–26.210 đồng/USD. Trên thị trường quốc tế, chỉ số DXY kết tuần tại 101,96 điểm, tăng 0,15% trong tuần. Diễn biến này cho thấy áp lực tỷ giá chưa biến mất, đặc biệt khi đồng USD vẫn được hỗ trợ bởi triển vọng chính sách tiền tệ tương đối thận trọng của Fed.
Dư nợ tín dụng toàn hệ thống tính đến cuối tháng đạt mức khả quan với hơn 20,8 triệu tỷ đồng, ghi nhận mức tăng trưởng 11,94% so với cuối năm trước.