Nội dung
Thị trường tuần qua
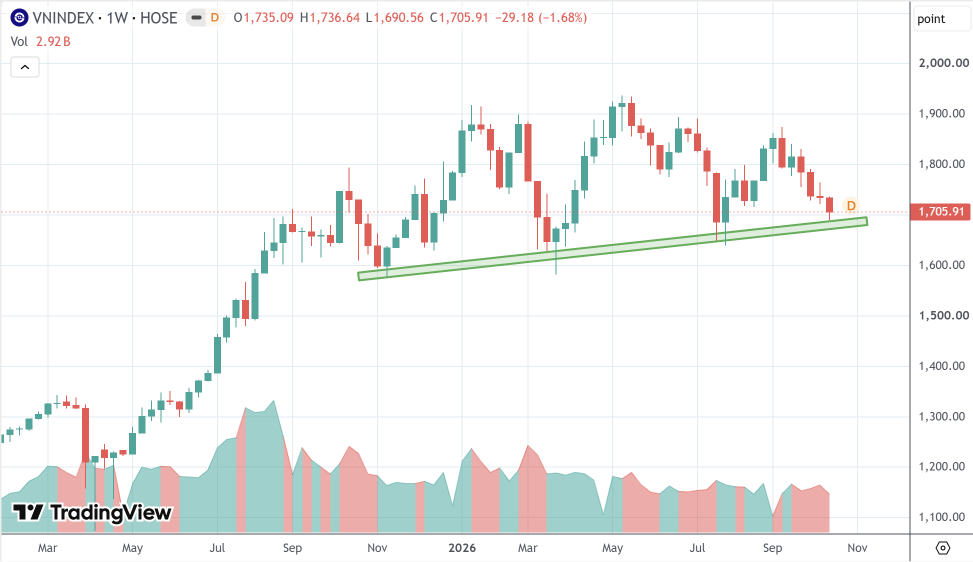
Tuần từ 12/10 đến 16/10/2026, thị trường chứng khoán Việt Nam tiếp tục trải qua tuần giảm điểm thứ 4 liên tiếp do áp lực bán ở nhóm vốn hóa lớn. Dù vậy, lực cầu bắt đáy phiên cuối tuần đã giúp VN-Index hồi phục 7,56 điểm (+0,45%), chốt tuần tại 1.705,91 điểm (giảm tổng cộng 29,18 điểm, tương đương -1,68%). Trong khi đó, HNX-Index kết tuần giảm 2,86% xuống 259,13 điểm và VN30-Index đạt 1.855,41 điểm.
Tâm lý thận trọng khiến thanh khoản thị trường thu hẹp đáng kể. Khối lượng giao dịch bình quân trên HOSE đạt khoảng 583,6 – 586 triệu cổ phiếu/phiên (giảm 16 – 18%), với giá trị giao dịch trung bình 13.228 tỷ đồng/phiên (giảm hơn 28%). Sức ép gia tăng khi khối ngoại tiếp tục bán ròng hơn 3.100 tỷ đồng trên toàn thị trường, tập trung chủ yếu ở sàn HOSE (khoảng 3.000 tỷ đồng).
Thị trường ghi nhận sự phân hóa rõ rệt: VIC chịu đè nén lớn, ngược lại VHM (đóng góp 3,74 điểm vào chỉ số), CTG và BID đóng vai trò trụ cột nâng đỡ. Một số cổ phiếu giữ nhịp tăng tích cực gồm MBB (+4,2%), HSG (+5,05%) và HDG (+2,74%). Đáng chú ý, mã KOS tiếp tục lao dốc với phiên giảm sàn thứ 20 liên tiếp, dư bán sàn hơn 91 triệu đơn vị.
Dù mốc hỗ trợ tâm lý 1.700 điểm tạm thời giữ vững, thanh khoản thấp cùng áp lực rút vốn của nhà đầu tư nước ngoài cho thấy dòng tiền lớn vẫn đứng ngoài quan sát, chờ đợi sự tích lũy ổn định hơn từ nhóm ngân hàng và bất động sản.
Phân tích kỹ thuật
VN-Index đang trong trạng thái điều chỉnh ngắn hạn, thể hiện qua chuỗi đỉnh hồi thấp dần kể từ vùng 1.900–1.930 điểm và áp lực bán xuất hiện tại các nhịp hồi gần đây.
Cây nến tuần mới nhất đóng cửa tại 1.705,91 điểm, giảm 1,68%, với giá đóng cửa nằm gần đáy tuần, cho thấy bên bán vẫn chiếm ưu thế. Tuy nhiên, chỉ số đang tiến sát vùng hỗ trợ 1.680–1.710 điểm và đường xu hướng tăng hình thành từ cuối năm 2025. Đây là khu vực quan trọng để xác định liệu thị trường chỉ đang điều chỉnh trong xu hướng tăng trung hạn hay bắt đầu chuyển sang cấu trúc giảm sâu hơn.
Nếu hỗ trợ được giữ vững và xuất hiện cụm nến đảo chiều tăng có xác nhận, VN-Index có thể hồi phục về 1.730 – 1.760 điểm, sau đó kiểm định vùng cung 1.800 điểm. Ngược lại, nếu chỉ số đóng cửa tuần dưới đường hỗ trợ chéo, đặc biệt khi khối lượng gia tăng, rủi ro giảm về vùng 1.630 – 1.670 điểm sẽ đáng chú ý hơn. Hiện tại, chưa có đủ bằng chứng để kết luận thị trường đã tạo đáy. Chiến lược hợp lý là ưu tiên quan sát phản ứng giá tại hỗ trợ, đánh giá chất lượng các nhịp hồi và tránh quyết định chỉ dựa vào việc chỉ số đã giảm nhiều. Tín hiệu quan trọng nhất không phải mức giảm vừa qua, mà là cách giá phản ứng khi tiếp cận vùng cầu và khả năng xác nhận đảo chiều trong các tuần kế tiếp.
Phó thủ tướng chỉ đạo các ngân hàng hạ lãi suất
Phó Thủ tướng Nguyễn Văn Thắng yêu cầu NHNN và các tổ chức tín dụng triển khai quyết liệt các giải pháp ổn định mặt bằng lãi suất, giảm 1,5–2% lãi suất cho vay đối với sản xuất, kinh doanh và lĩnh vực ưu tiên, hỗ trợ doanh nghiệp, người dân. NHNN cần điều hành chính sách tiền tệ linh hoạt, phối hợp chính sách tài khóa, kiểm soát lạm phát, ổn định vĩ mô, bảo đảm thanh khoản và an toàn hệ thống, đồng thời tái cấp vốn với lãi suất hợp lý cho các ngân hàng tham gia chương trình nhà ở xã hội.
NHNN phải tăng cường thanh tra, xử lý nghiêm các tổ chức tín dụng không chấp hành chỉ đạo về lãi suất, cạnh tranh không lành mạnh. Đồng thời, kiểm soát tăng trưởng và chất lượng tín dụng, xử lý nợ xấu, đặc biệt trong lĩnh vực bất động sản; tái cơ cấu ngân hàng yếu kém, xử lý sở hữu chéo, sân sau và thao túng. Các ngân hàng phải tiết giảm chi phí, đẩy mạnh chuyển đổi số, minh bạch lãi suất, giảm lãi vay, nâng cao năng lực tài chính, quản trị rủi ro và tuân thủ quy định an toàn hoạt động.
Giá dầu tăng trở lại
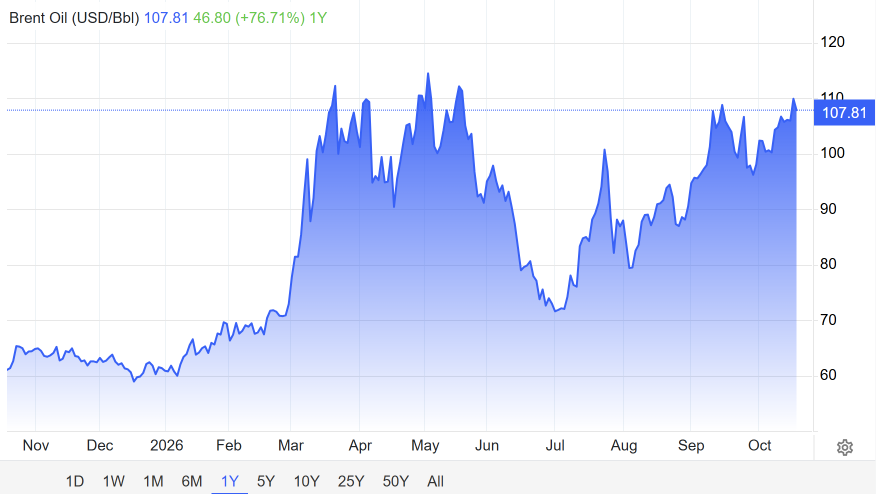
Giá dầu thế giới biến động mạnh trong những ngày gần đây, với dầu Brent tăng lên mức cao nhất kể từ tháng 5/2026, đạt 109,86 USD/thùng trong phiên 16/10, trong khi dầu WTI vượt 100 USD/thùng. Động lực tăng chủ yếu đến từ căng thẳng địa chính trị tại Trung Đông, các cuộc tấn công nhằm vào tàu thương mại và nguy cơ gián đoạn nguồn cung qua eo biển Hormuz. Tuy nhiên, sang ngày 19/10, giá dầu quay đầu giảm khi Mỹ nới lỏng một số biện pháp trừng phạt đối với Nga, làm gia tăng kỳ vọng nguồn cung nhiên liệu sẽ được cải thiện. Dầu Brent giảm khoảng 1,6% xuống 108,06 USD/thùng, còn WTI lùi về 100,70 USD/thùng. Nhìn chung, giá dầu vẫn ở mức cao và nhạy cảm với diễn biến địa chính trị; rủi ro nguồn cung tiếp tục là yếu tố chi phối thị trường trong ngắn hạn.
Tiêu điểm tuần
Lạm phát Mỹ tăng vượt dự báo: CPI toàn phần tháng 9 tăng 0,6% so với tháng trước và 3,7% so với cùng kỳ, cao hơn mức 0,4% và 3,4% của tháng 8. CPI lõi tăng 0,3% theo tháng, duy trì mức tăng so với tháng trước, nhưng lạm phát lõi theo năm tăng từ 2,4% lên 2,6%. Áp lực năng lượng quay trở lại khi giá xăng tăng 9,1%, đóng góp hơn một nửa mức tăng CPI tháng 9; giá năng lượng tăng 5,2%, trong khi giá thực phẩm đi ngang.
Triển vọng quý III/2026 tích cực: Lợi nhuận ngành bán lẻ được kỳ vọng duy trì đà tăng trưởng mạnh, với MWG, DGW và MSN có khả năng vượt dự báo, trong khi PNJ tiếp tục là ngoại lệ. Không tính PNJ, các doanh nghiệp bán lẻ niêm yết được dự báo tăng trưởng lợi nhuận 33–80% so với cùng kỳ, bất chấp nền so sánh cao của năm trước.
Thị trường tiền tệ
Sau hai tuần liên tiếp hút ròng lượng lớn thanh khoản với quy mô trên 90.000 tỷ đồng, NHNN đã chủ động đảo chiều sang trạng thái bơm ròng khoảng 8.188,63 tỷ đồng qua kênh thị trường mở.
Lãi suất bình quân giao dịch bằng VND trên thị trường liên ngân hàng đồng loạt hạ nhiệt, trong đó lãi suất kỳ hạn qua đêm giảm xuống quanh mức 3,5%/năm.
Tỷ giá USD/VND trên cả thị trường ngân hàng lẫn thị trường tự do đồng loạt giảm nhiệt, với tỷ giá USD tự do rớt khoảng 170 – 210 đồng so với tuần trước đó, giao dịch quanh vùng 25.910 – 26.960 VND/USD trong bối cảnh chỉ số DXY hạ nhiệt về mốc 101,6 điểm.
Nhìn tổng thể tuần qua, chính sách tiền tệ của Việt Nam mang trạng thái nới lỏng linh hoạt và trung tính (Linh hoạt hỗ trợ thanh khoản). Sự chuyển hướng bơm ròng trở lại cùng sự hạ nhiệt của lãi suất liên ngân hàng chứng minh NHNN không đi theo hướng thắt chặt định lượng cứng rắn, mà duy trì sự điều tiết vừa đủ nhằm cân bằng giữa mục tiêu hạ tầng lãi suất phục vụ tăng trưởng kinh tế quý IV và nhiệm vụ giữ vững ổn định vĩ mô.